
Reino Unido regula o buy now, pay later: lições para o crediário
Desde 15 de julho de 2026, quem oferece parcelamento sem juros no comércio do Reino Unido precisa de autorização da FCA, checar se o cliente consegue pagar e dar apoio a quem atrasa. O regime alcança 11 milhões de usuários e vale como referência para o crediário e o carnê no Brasil.

Neste texto
Desde 15 de julho de 2026, o parcelamento sem juros oferecido por empresas financeiras no comércio do Reino Unido, conhecido como buy now, pay later (BNPL), é crédito regulado. A Financial Conduct Authority (FCA), o regulador financeiro britânico, confirmou as regras finais em 11 de fevereiro de 2026, no documento PS26/1, e passou a supervisionar o setor na data marcada, que chamou de dia da regulação. Na lei britânica, o produto recebeu o nome de crédito com pagamento diferido (deferred payment credit): crédito sem juros, pago em até 12 parcelas dentro de 12 meses, que até então ficava fora da regulação.
Para quem vende a prazo no Brasil, o interesse não está no nome, e sim nas três exigências que o regime impõe. Elas descrevem, em poucas linhas, o que um crediário bem administrado já deveria fazer.
O tamanho do que passou a ser regulado
Vende parcelado? Nós cobramos as parcelas em atraso para você.
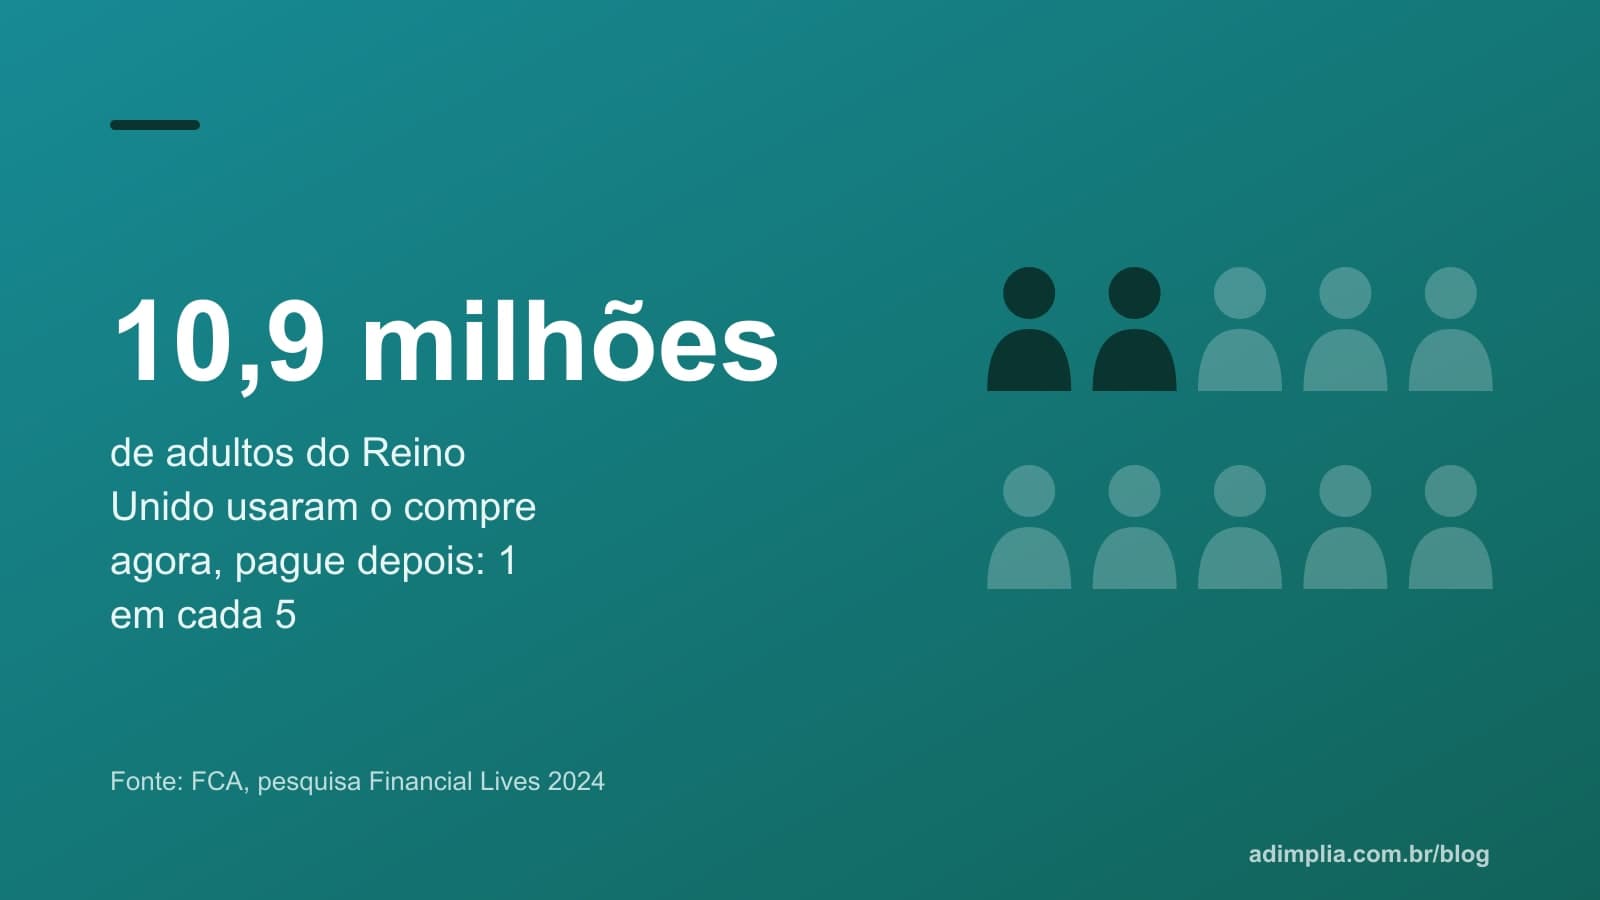
Conheça a AdimpliaA FCA informa que o volume emprestado nesse formato saiu de £ 0,06 bilhão em 2017 para mais de £ 13 bilhões em 2024. Pela pesquisa Financial Lives 2024, do próprio regulador, 20% dos adultos do Reino Unido (10,9 milhões de pessoas) usaram o produto nos 12 meses até maio de 2024.
Sarah Pritchard, vice-presidente executiva da FCA, resumiu o espírito das regras no comunicado de fevereiro: "ninguém deveria receber crédito se não tem como pagar, porque isso pode piorar a sua situação financeira" (tradução nossa).
O que mudou para quem oferece o parcelamento
Pela página da FCA para empresas, atualizada em 15 de julho de 2026:
- Autorização obrigatória. Desde o dia da regulação, só pode fechar novos contratos quem é autorizado pela FCA para crédito ao consumidor ou quem se registrou no regime de permissões temporárias, cujo prazo de inscrição foi de 15 de maio a 1º de julho de 2026 e já está encerrado. Quem entrou nesse regime tem seis meses, contados do início da regulação, para pedir a autorização plena. A lista pública de permissões temporárias tem 15 empresas, entre elas a Clearpay e várias cooperativas de crédito.
- Contratos antigos continuam fora. Acordos fechados antes de 15 de julho de 2026 podem ser administrados normalmente, mas não ganham as novas proteções.
- Dados ao regulador. As empresas plenamente autorizadas precisam enviar à FCA informações sobre as vendas desse produto.
E, pela página para consumidores, as proteções que valem desde julho:
- Informação antes de assinar: valor financiado, datas e valores das parcelas, valor da tarifa por atraso e direitos do cliente.
- Checagem de capacidade de pagamento, proporcional ao valor, antes de conceder o crédito.
- Contato obrigatório no primeiro atraso: a empresa precisa avisar o cliente e explicar o que a parcela não paga significa.
- Apoio a quem está em dificuldade, com encaminhamento a serviços gratuitos de orientação sobre dívidas quando for o caso.
- Reclamação ao Financial Ombudsman Service, o serviço de mediação do setor financeiro, se a empresa não resolver o problema.
- Direito a reembolso pelo credor quando o produto comprado dá errado, a mesma proteção que o cartão de crédito já tinha.
O regime também submete essas empresas ao Consumer Duty, o padrão de conduta da FCA que exige resultados bons para o cliente, e não só o cumprimento formal de regras.
O que ficou de fora
Um ponto importante para a comparação com o Brasil: o parcelamento oferecido pela própria loja (o "crédito do lojista") continua fora da regulação, por decisão do governo britânico tomada em 2024. A regra alcança o parcelamento feito por um terceiro, em geral uma empresa de pagamento, e não o carnê emitido pelo próprio comerciante. Também ficam de fora a intermediação desses contratos, o financiamento de prêmios de seguro, os empréstimos a empregados e os parcelamentos feitos por entidades de habitação social.
Por que o Brasil deve prestar atenção
O crediário e o carnê são o buy now, pay later brasileiro há décadas, e o modelo mais comum aqui é justamente o que o Reino Unido deixou de fora: a loja, a escola ou a clínica parcelando por conta própria. Isso não significa que as exigências britânicas sejam irrelevantes. Ao contrário: elas descrevem os três momentos em que o crediário brasileiro costuma falhar.
Antes da venda. O artigo 52 do Código de Defesa do Consumidor já obriga a informar juros de mora, taxa efetiva anual, número e periodicidade das parcelas e a soma total a pagar. A regra britânica acrescenta um item que a lei brasileira não detalha, mas que a boa prática recomenda: dizer, com clareza, quanto custa atrasar.
Na concessão. A checagem de capacidade de pagamento, proporcional ao valor, é o que separa o crediário que gera caixa do crediário que gera inadimplência. Uma consulta simples e um limite por cliente resolvem a maior parte dos casos.
No primeiro atraso. O ponto que mais chama a atenção: a empresa britânica é obrigada a procurar o cliente logo que a parcela não é paga e a explicar as consequências. É o que uma régua de cobrança faz. Os números mostram por que isso importa: numa operação real de cobrança de uma empresa de educação, 63% dos devedores de R$ 200 a R$ 500 com até 30 dias de atraso pagaram, e 1 em cada 4 pagamentos aconteceu em até 2 dias depois do contato.
Na dificuldade. Apoiar quem não consegue pagar, em vez de só pressionar, é a diferença entre perder o cliente e manter o cliente. No Brasil, isso se chama renegociação, e o nosso guia de crediário e carnê mostra como estruturar as propostas.
O que vem a seguir no Reino Unido
As empresas em permissão temporária precisam obter a autorização plena, e a FCA passará a receber os dados de vendas do setor, o que deve permitir, mais adiante, medir atrasos e reclamações do produto regulado. Quando o regulador publicar esses dados, voltaremos ao tema.
Perguntas frequentes
O buy now, pay later é regulado no Brasil?
Não existe no Brasil uma regra com esse nome. O crediário e o carnê oferecidos pela própria loja são uma relação de consumo regida pelo Código de Defesa do Consumidor, que exige informar juros, encargos, número de parcelas e total a pagar antes da venda (artigo 52). Quando o parcelamento é feito por uma instituição financeira ou de pagamento, valem também as normas do Banco Central.
Fontes
- New protections confirmed for Buy Now Pay Later borrowers. Financial Conduct Authority (comunicado à imprensa), 11 de fevereiro de 2026
- PS26/1: Regulation of Deferred Payment Credit (unregulated Buy Now Pay Later). Financial Conduct Authority (policy statement), 11 de fevereiro de 2026
- Regulating Buy Now Pay Later (BNPL). Financial Conduct Authority (página para empresas, atualizada em 15 de julho de 2026), 15 de julho de 2026
- Buy Now Pay Later. Financial Conduct Authority (página para consumidores, atualizada em 6 de agosto de 2026), 6 de agosto de 2026
- Lei nº 8.078/1990 (Código de Defesa do Consumidor), artigo 52. Câmara dos Deputados (texto atualizado), 1990
Guia completo: para entender o tema do começo ao fim, leia Crediário e carnê: como cobrar sem perder o cliente.