
Qual dívida pagar primeiro? O erro de 1,4 milhão de britânicos
Pesquisa publicada na American Economic Review em 2019 acompanhou 1,4 milhão de pessoas com mais de um cartão no Reino Unido: quase ninguém paga primeiro a dívida mais cara. O padrão ajuda a entender como o seu cliente decide o que pagar no fim do mês.

Neste texto
Quando uma família tem várias contas e dinheiro para pagar só parte delas, qual paga primeiro? A lógica financeira tem resposta pronta: a dívida com os juros mais altos. Um dos maiores estudos já feitos sobre essa decisão, publicado na American Economic Review em 2019, mostra que quase ninguém faz isso. E a regra que as pessoas seguem no lugar diz muito sobre como o seu cliente decide o que pagar no fim do mês.
O trabalho é de John Gathergood e Jörg Weber (Universidade de Nottingham), Neale Mahoney (Universidade de Chicago) e Neil Stewart (Universidade de Warwick). Lemos o resumo oficial na revista, a versão de trabalho completa do National Bureau of Economic Research (NBER) e o resumo publicado pelo NBER Digest em 2018.
O que os pesquisadores fizeram
Seu cliente decide o que pagar primeiro. Faça a sua conta ser lembrada.
Conheça a AdimpliaA base de dados cobre 1,4 milhão de pessoas no Reino Unido ao longo de dois anos, com os contratos, as faturas mensais e os pagamentos de cada cartão de crédito. O diferencial é que os dados ligam os vários cartões da mesma pessoa, o que a maioria das bases de crédito não permite. Com isso, os autores conseguem ver, mês a mês, como cada pessoa dividiu o dinheiro entre os seus cartões.
A análise principal olha para quem tinha exatamente dois cartões com saldo devedor. Para essas pessoas, existe uma regra ideal que não depende de gosto nem de perfil de risco: pagar o mínimo nos dois cartões e mandar todo o resto para o cartão com a taxa de juros mais alta. Qualquer outra divisão custa mais caro.
Os números
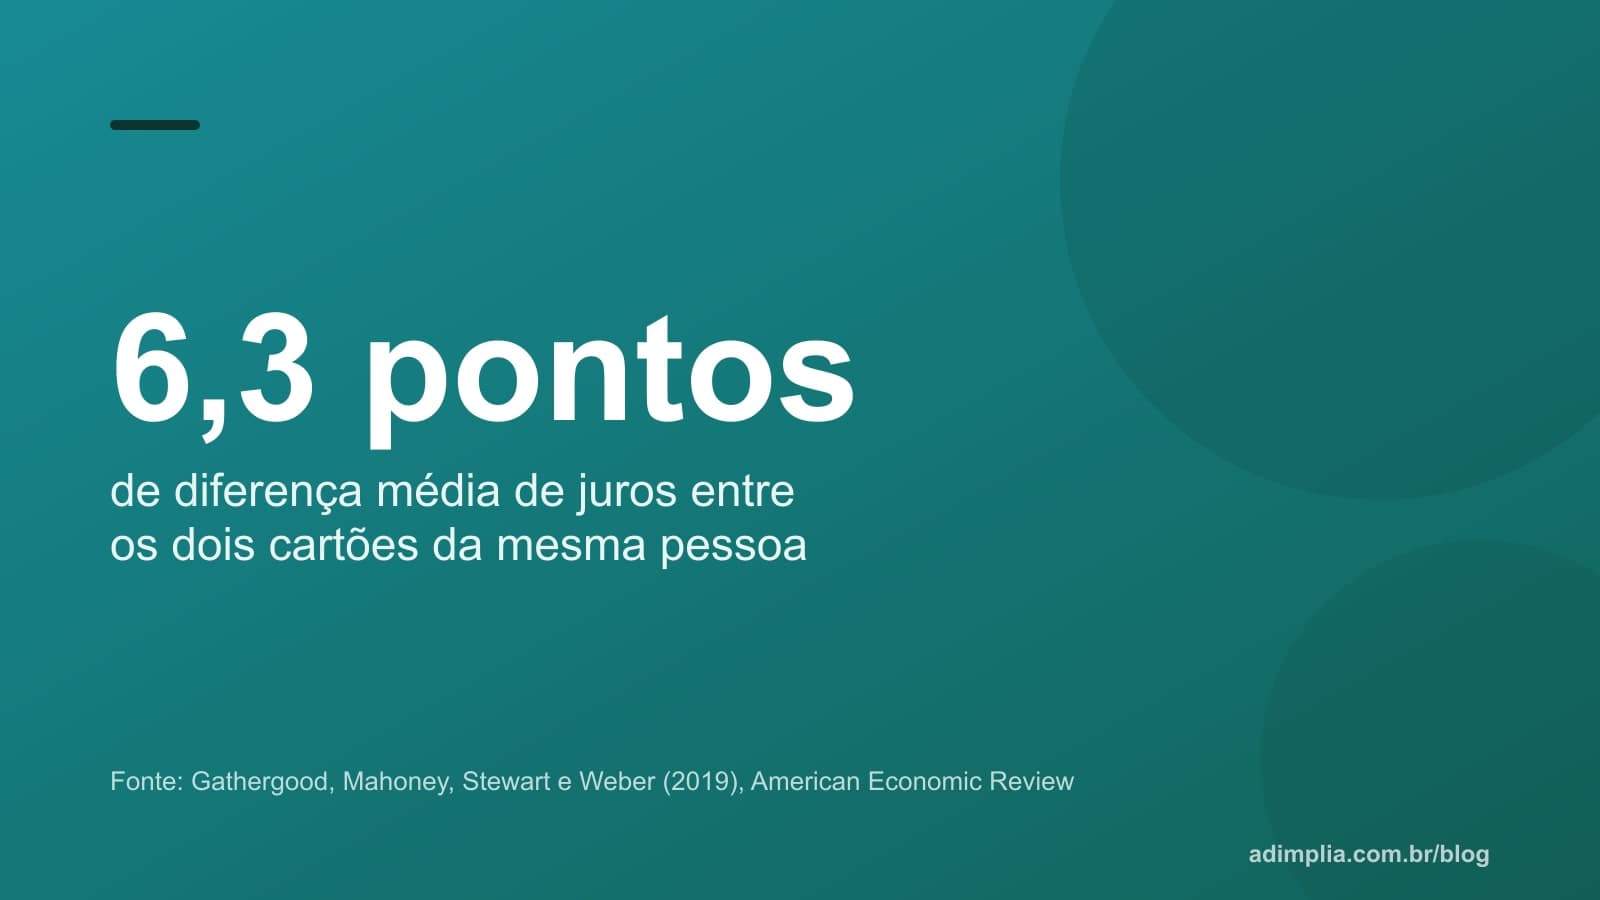
Entre os dois cartões de cada pessoa, a diferença média de taxa anual era de 6,3 pontos percentuais, com uma taxa média de 19,7% ao ano. Para minimizar os juros, a pessoa deveria mandar 97,1% do que paga acima do mínimo para o cartão mais caro. Na prática, mandou 51,5%, praticamente o mesmo que dividir meio a meio sem olhar os juros.
| O que seria ideal | O que as pessoas fizeram |
|---|---|
| 97,1% do pagamento extra no cartão mais caro | 51,5% no cartão mais caro |
| 85% das pessoas deveriam concentrar 100% no cartão mais caro | 10% fizeram isso |
O mais revelador é que o erro não diminui quando o dinheiro em jogo aumenta. A má alocação se mantém quando a diferença de juros entre os cartões chega a 15 pontos percentuais e quando o pagamento do mês chega a 800 libras. Também não muda com o tempo de uso do cartão: as pessoas não aprendem a regra com a experiência.
Os autores então testaram qual regra simples explica melhor o comportamento. A vencedora foi o que chamaram de "balance matching": a pessoa divide o pagamento na proporção dos saldos. Se um cartão concentra 70% da dívida, recebe cerca de 70% do pagamento. Essa regra explica mais da metade da variação previsível dos pagamentos e se repete na mesma pessoa mês após mês. Outras regras testadas, como dividir em partes iguais ou quitar primeiro a dívida menor (a "bola de neve" recomendada por alguns consultores), explicam muito menos.
Um detalhe que o próprio artigo destaca: um estudo anterior encontrou o mesmo padrão no México. A hipótese de que o erro vinha de pouca experiência com crédito caiu, porque o Reino Unido usa cartão desde 1966 e repete o comportamento.
Por que isso importa para quem cobra
O estudo não é sobre cobrança, e sim sobre a cabeça de quem paga. Mas quem recebe mensalidade, carnê ou parcela de tratamento está do outro lado exatamente dessa decisão. Três leituras saem dele.
A primeira: as pessoas não calculam, elas olham. O saldo aparece em destaque na fatura; a taxa de juros, não. O número visível guia a decisão. Explicar ao cliente que a sua parcela tem juros de mora menores (ou maiores) do que o cartão dele dificilmente muda alguma coisa.
A segunda: o tamanho da dívida pesa. Numa família que distribui o dinheiro na proporção dos saldos, uma mensalidade de R$ 600 que compete com um cartão de R$ 3.000 tende a receber uma fatia pequena do que sobra. Isso é uma extrapolação nossa, não um resultado do estudo, mas é coerente com ele. O lado bom é que uma dívida pequena e clara pode ser fechada de uma vez, se a proposta chegar simples.
A terceira: o hábito persiste. Quem dividiu por saldo neste mês vai dividir por saldo no próximo. A cobrança precisa entrar na lista de contas visíveis da pessoa antes de o dinheiro acabar, o que reforça o papel do lembrete antes do vencimento, assunto da nossa análise sobre lembretes por mensagem.
O que o estudo não mostra
Os dados são de cartões de crédito do Reino Unido, não de mensalidades ou carnês no Brasil, e o estudo olha só para a divisão do dinheiro entre dívidas, não para a decisão de quanto pagar no total. Ele também não testa intervenções: não diz o que faria as pessoas acertarem a alocação. O que ele estabelece, com uma base enorme, é que a regra mental que governa o pagamento é simples, visual e resistente à experiência. Quem cobra precisa desenhar a cobrança para essa regra, e não para a planilha.
Perguntas frequentes
Por que o cliente paga outras contas antes da minha?
O estudo não mede mensalidades nem carnês, mas mostra que as pessoas tendem a dividir o dinheiro na proporção do tamanho de cada dívida, e não pelo custo ou pela prioridade. Uma cobrança que não está visível na lista de contas do mês tende a ficar para depois.
Qual dívida devo pagar primeiro na minha empresa?
Depois de cobrir o mínimo de cada uma, a que tem o juro mais alto, em geral cheque especial e cartão rotativo. É a regra que minimiza o custo total, a mesma que o estudo usa como referência de comportamento ideal.
Fontes
- Gathergood, John; Mahoney, Neale; Stewart, Neil; Weber, Jörg. How Do Individuals Repay Their Debt? The Balance-Matching Heuristic. American Economic Review, vol. 109, n. 3, p. 844-875, 2019 . DOI: 10.1257/aer.20180288
- Gathergood, John; Mahoney, Neale; Stewart, Neil; Weber, Jörg. How Do Individuals Repay Their Debt? The Balance-Matching Heuristic (versão de trabalho). NBER Working Paper 24161 (revisado em agosto de 2018), 2017 . DOI: 10.3386/w24161
- Paying Down Credit Card Debt in Suboptimal Ways. NBER Digest, fevereiro de 2018
Guia completo: para entender o tema do começo ao fim, leia Guia completo de inadimplência para pequenas empresas.