
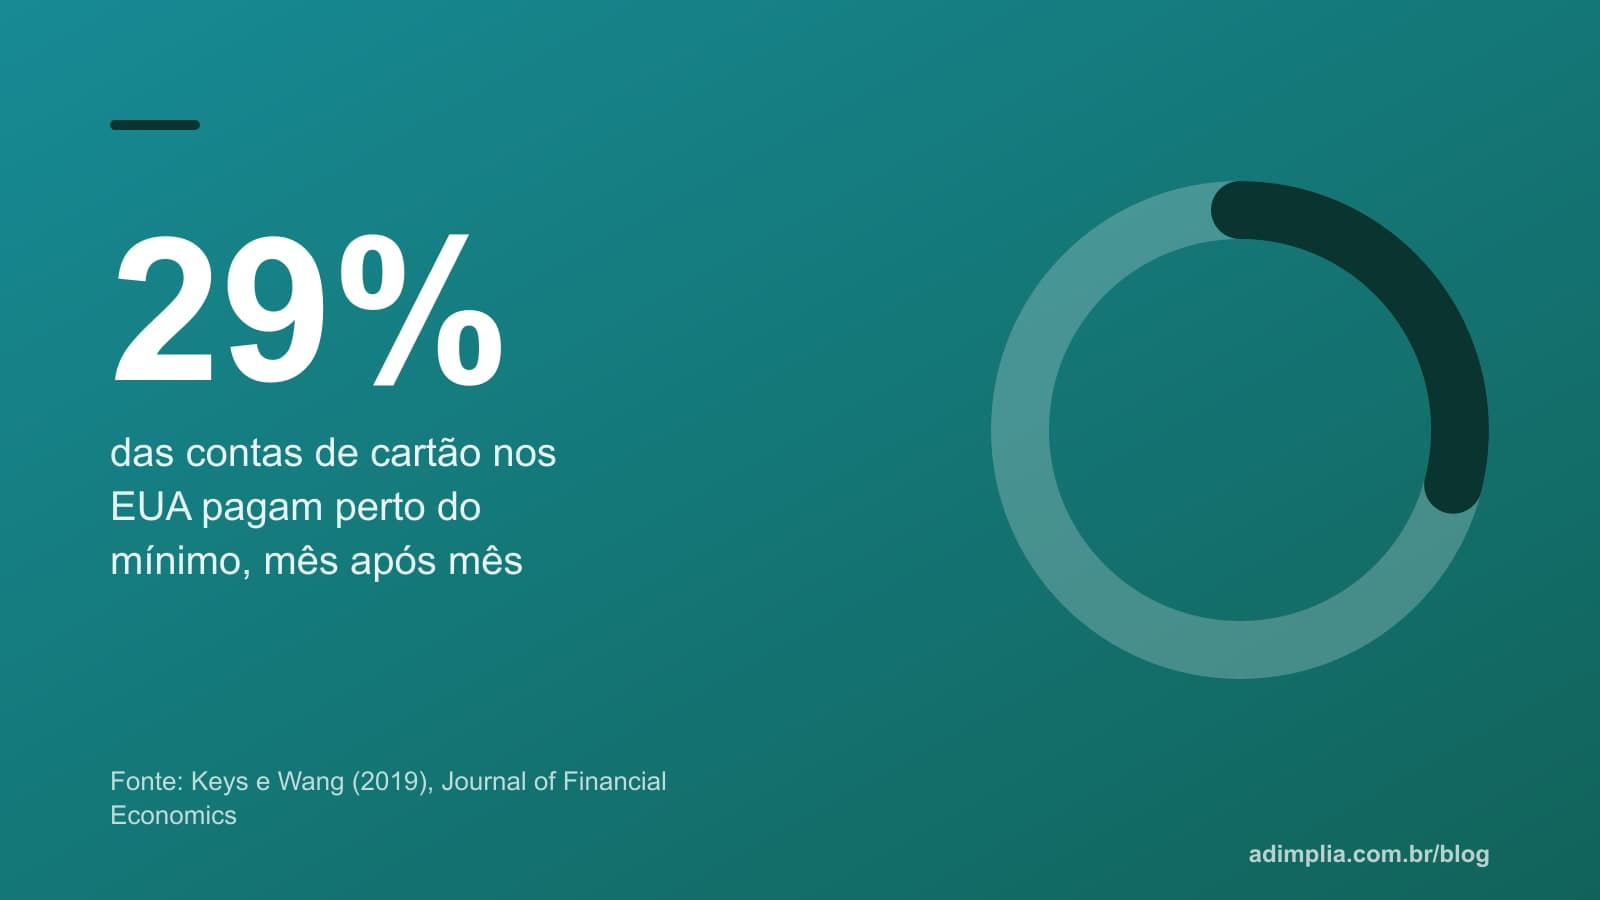
Pagamento mínimo vira âncora: 29% das contas de cartão pagam só o mínimo
Estudo com um quarto do mercado de cartões dos Estados Unidos mostra que o valor em destaque na fatura puxa o pagamento para baixo, e que um aviso obrigatório na fatura mudou o comportamento de menos de 1% das contas.

Neste texto
A fatura do cartão traz dois números em destaque: o total e o pagamento mínimo. Quem paga o mínimo faz isso porque não tem o resto, ou porque o número estava ali, sugerindo que aquilo bastava? Um estudo com dados de um quarto do mercado americano de cartões, publicado no Journal of Financial Economics em 2019, separou as duas explicações e encontrou um efeito de ancoragem grande o bastante para mudar o jeito de desenhar qualquer pedido de pagamento, inclusive uma mensagem de cobrança.
O estudo e os dados
Proposta clara de pagamento faz o cliente pagar mais. Conte com a gente.
Conheça a AdimpliaOs autores são Benjamin J. Keys, da Wharton School (Universidade da Pensilvânia), e Jialan Wang, da Universidade de Illinois. O artigo, "Minimum Payments and Debt Paydown in Consumer Credit Cards", circulou como working paper do NBER em outubro de 2016 e foi publicado no Journal of Financial Economics (volume 131, número 3) em março de 2019. Lemos a versão de 2016, de acesso aberto; os números abaixo vêm dela.
A base é a Credit Card Database do CFPB, o órgão americano de proteção ao consumidor financeiro: dados mensais, conta a conta, de grandes emissores entre 2008 e 2013, cobrindo cerca de 25% do mercado de cartões de uso geral dos Estados Unidos, cruzados com informações de bureau de crédito. Lá, o pagamento mínimo costuma ficar entre 1% e 4% do saldo e aparece em destaque na fatura, no boleto e nos aplicativos.
O que o estudo achou
Primeiro número: 29% das contas pagam exatamente o mínimo, ou até US$ 50 acima dele, na maior parte dos meses. O comportamento é persistente e, curiosamente, tem pouca relação com renda e idade. Tem mais relação com a nota de crédito na abertura da conta e com o tamanho do saldo.
Segundo: boa parte disso é âncora, não falta de dinheiro. Para separar as duas coisas, os autores aproveitaram momentos em que os emissores mudaram a fórmula do mínimo. Quem paga o mínimo porque não tem mais se acomoda mecanicamente ao novo valor ou atrasa. Quem se ancora segue o número, para cima ou para baixo, mesmo podendo pagar mais. O resultado: entre 9% e 20% de todas as contas reagiram às mudanças de fórmula além do que a restrição de caixa explicaria, um piso para o tamanho da ancoragem. Entre as contas que já pagavam perto do mínimo, a fração ancorada fica entre 22% e 38%, conforme a estimativa.
Terceiro: o aviso obrigatório quase não funcionou. A lei americana conhecida como CARD Act obrigou as faturas a mostrar quanto a pessoa precisaria pagar por mês para quitar a dívida em três anos. Era um "nudge" para tirar o consumidor do mínimo. Menos de 1% das contas adotou esse valor; a resposta imediata foi de 0,7% das contas e caiu um terço no primeiro ano. Os autores estimam que o aviso economizou cerca de US$ 62 milhões em juros por ano, contra US$ 2,7 bilhões a US$ 4,7 bilhões se todos os consumidores ancorados tivessem aderido. A explicação é que o mínimo continua na fatura, mais visível e mais antigo; o número novo perdeu a disputa pela atenção.
Por que o número em destaque manda
A âncora é um atalho mental: diante de um valor em evidência, a pessoa decide a partir dele, mesmo que ele seja irrelevante para a sua situação. O mínimo do cartão foi criado como piso contratual, mas passou a funcionar como sugestão. O estudo é o primeiro, segundo os autores, a medir o tamanho econômico desse efeito no mercado de cartões, e conclui que a ancoragem a um termo contratual visível tem impacto significativo sobre a dívida das famílias.
O que isso muda na cobrança
Quem cobra mensalidades, parcelas de tratamento ou carnês também coloca números na frente das pessoas, todos os dias, em mensagens, boletos e propostas de acordo. O estudo diz que o número que aparece primeiro, e maior, vira a referência. Algumas consequências:
- A proposta de acordo é uma âncora. Se a mensagem abre com "pague a partir de R$ 50 por mês", a maioria vai pagar perto de R$ 50 por mês, inclusive quem podia quitar. Comece pelo total com desconto para quitação e deixe o parcelamento como segunda opção, não como manchete.
- "Mínimo" é uma palavra perigosa. Chamar uma parcela de mínima é dizer que ela basta. Prefira "parcela do acordo", com data de término.
- Um aviso a mais não desfaz a âncora. O CARD Act mostrou que colocar um segundo número ao lado do primeiro não resolve. Na cobrança, isso significa: não dispute a atenção, simplifique. Uma mensagem, um valor, uma data.
- Combine com o lembrete. Já mostramos que lembretes no momento certo reduzem o atraso. O estudo de Keys e Wang acrescenta o que o lembrete deve dizer: o valor que resolve, não o menor valor possível.
Limites
O estudo trata de cartão de crédito rotativo, nos Estados Unidos, entre 2008 e 2013, e os dados são confidenciais e agregados, o que impede saber quantos emissores exatamente estão na base. A fração de contas ancoradas é um piso, não uma medida exata. E ancoragem não é o único motivo para pagar pouco: parte das pessoas realmente não tem o dinheiro, e para elas a resposta é acordo, não âncora. O que vale levar é o princípio: na cobrança, o número em destaque é uma decisão de quem cobra, e ela influencia quanto o cliente paga.
Perguntas frequentes
O que é ancoragem no pagamento?
É a tendência de decidir quanto pagar a partir do número que está em destaque, mesmo que ele não seja o melhor para a pessoa. No cartão, o pagamento mínimo foi criado como piso contratual, mas passou a funcionar como sugestão: o estudo de Keys e Wang estima que pelo menos 9% a 20% das contas se ancoram nele.
Como usar isso na mensagem de cobrança?
Coloque em destaque o valor que resolve a situação (a parcela inteira em atraso ou o total com desconto para quitação) e apresente o parcelamento como alternativa. Evite abrir a mensagem com o menor valor possível e evite a palavra mínimo, que sugere que aquele valor basta.
Fontes
- Keys, Benjamin J.; Wang, Jialan. Minimum Payments and Debt Paydown in Consumer Credit Cards. NBER Working Paper 22742 (publicado depois no Journal of Financial Economics, vol. 131, n. 3, p. 528 a 548, 2019, DOI 10.1016/j.jfineco.2018.09.009), 2016 . DOI: 10.3386/w22742
Guia completo: para entender o tema do começo ao fim, leia Guia completo de inadimplência para pequenas empresas.