
Apelo moral na cobrança reduz a inadimplência, mostra estudo
Experimento com clientes de cartão de crédito na Indonésia, publicado no Journal of Political Economy em 2019, mostra que uma mensagem lembrando que não pagar quando se pode é injusto reduziu a inadimplência mais do que um desconto em dinheiro.

Neste texto
Por que uma pessoa paga uma conta atrasada? A resposta de manual tem três partes: porque precisa continuar usando o serviço, porque teme as consequências (juros, negativação, perda do crédito) ou porque simplesmente lembrou. Um experimento de campo publicado no Journal of Political Economy em 2019 testou uma quarta razão, que quem cobra costuma deixar de lado: o senso de que pagar o que se deve é o certo a fazer.
O estudo é de Leonardo Bursztyn (Universidade de Chicago), Stefano Fiorin (Universidade da Califórnia em San Diego), Daniel Gottlieb (Universidade Washington em St. Louis) e Martin Kanz (Banco Mundial). A versão publicada na revista é paga. Lemos a versão de trabalho do National Bureau of Economic Research (NBER), divulgada em 2015 e revisada em 2017, que é a mesma pesquisa, e o registro oficial da publicação de 2019.
O que os pesquisadores testaram
Mensagem com tom humano recupera mais. Nós cobramos assim.
Conheça a AdimpliaO experimento foi feito com clientes de cartão de crédito de um grande banco islâmico da Indonésia. Entraram no teste os clientes que tinham perdido a data de vencimento e continuavam sem pagar nada dois dias antes do fim de um prazo de tolerância de dez dias. Quem não pagava até o fim desse prazo era considerado inadimplente: o cartão era bloqueado, o banco cobrava uma tarifa e o nome era enviado ao registro de crédito do país, onde a anotação negativa fica por pelo menos 24 meses, mesmo que a dívida seja paga depois.
As mensagens foram enviadas por SMS pelo sistema que o banco já usava, e cada cliente foi sorteado para um grupo. Os principais grupos eram:
- lembrete simples, sem nenhum apelo;
- apelo moral: uma citação de um texto religioso islâmico dizendo que não pagar uma dívida quando se pode pagar é uma injustiça, seguida do pedido de pagamento e do telefone do atendimento;
- placebo religioso: uma citação do mesmo texto, sem relação com dívida, mais o pedido de pagamento;
- aviso sobre o crédito futuro: a mensagem explicava as consequências do atraso para conseguir crédito depois;
- desconto em dinheiro: redução do saldo devedor igual a 50% do pagamento mínimo, se o cliente pagasse dentro do prazo;
- versões do apelo moral sem referência religiosa, para separar o efeito do princípio moral do efeito da religião.
Não pagar uma dívida, podendo pagar, é uma injustiça.
Os números
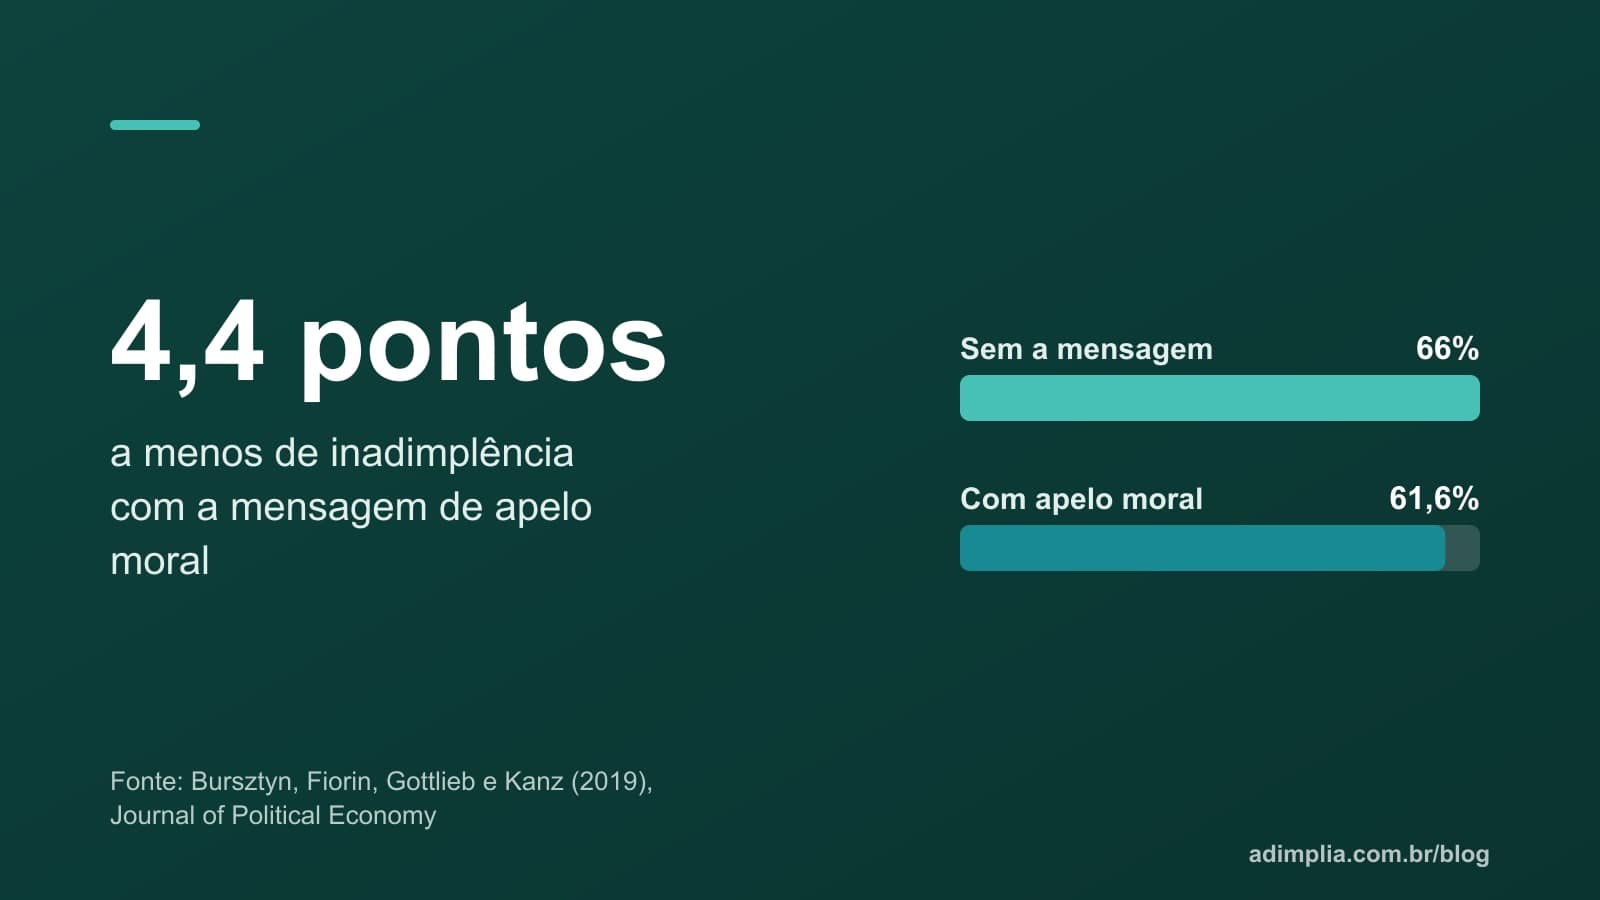
No grupo de controle, 66% dos clientes continuavam inadimplentes no fim do prazo de tolerância. A mensagem com apelo moral reduziu essa parcela em 4,4 pontos percentuais. Parece pouco, mas o contexto muda a leitura: o lembrete simples não teve efeito estatisticamente relevante, e o placebo religioso também não.
| Mensagem | Efeito sobre a inadimplência |
|---|---|
| Lembrete simples | Sem efeito significativo |
| Placebo religioso (citação sem relação com dívida) | Sem efeito |
| Apelo moral | Queda de 4,4 pontos percentuais, a partir de 66% |
| Desconto de 50% do pagamento mínimo | No máximo 1,2 vez o efeito do apelo moral |
| Aviso sobre as consequências para o crédito futuro | Queda de 9,8 pontos percentuais |
O desconto em dinheiro, que custa caro ao banco, não ficou acima do apelo moral: os autores calculam que o efeito do desconto é, no máximo, 1,2 vez o da mensagem moral, e que o banco precisaria oferecer uma redução equivalente a pelo menos 6% da renda mensal mediana dos clientes para obter o mesmo resultado da frase. Enviar o apelo moral uma segunda vez funcionou tão bem quanto na primeira, o que afasta a ideia de que a mensagem só chamou a atenção por ser novidade.
Entre os 10% de clientes com maior risco de crédito, a mensagem moral também reduziu o calote de longo prazo (mais de 90 dias de atraso): queda de 10,5 pontos percentuais, a partir de 13%.
Por que a frase funciona
O desenho do estudo serve justamente para descartar explicações mais simples. Não foi o lembrete, porque o lembrete puro não mexeu em nada. Não foi a religião, porque o placebo religioso não funcionou e as versões do apelo sem nenhuma referência religiosa tiveram o mesmo efeito; numa pesquisa posterior, os clientes nem associaram a frase à religião. Não foi um sinal de que o banco ficou mais duro na cobrança: os pesquisadores perguntaram aos clientes quanto achavam que o banco estava empenhado em cobrar, e as respostas não mudaram entre os grupos.
A interpretação dos autores é que as pessoas sentem um custo real ao violar conscientemente uma norma que reconhecem como certa. A mensagem não criou dinheiro nem ameaçou ninguém; só tornou visível o compromisso.
O que o estudo não diz
A Indonésia não é o Brasil, cartão de crédito não é mensalidade escolar e um banco com registro de crédito nacional tem um peso de consequência que uma clínica ou uma loja não têm. Os números não se transportam. Além disso, a frase testada fala de quem "pode pagar": para quem está sem dinheiro, nenhum apelo resolve, e aí o caminho é a negociação.
Há ainda um cuidado legal. No Brasil, o artigo 42 do Código de Defesa do Consumidor proíbe expor o devedor a ridículo, constrangimento ou ameaça, e o artigo 71 trata como crime a cobrança com coação ou afirmação falsa. Um apelo moral que humilha ("você está dando calote") não é o que o estudo testou e é ilegal aqui. O que funcionou foi uma frase de princípio, um pedido educado e um caminho para pagar. O mesmo vale para o aviso sobre as consequências, que foi o mais eficaz: informar que a dívida pode ser negativada é permitido, desde que seja verdade, venha com comunicação prévia por escrito (artigo 43, parágrafo 2º, do CDC) e não vire ameaça.
Como aplicar sem errar
- Uma frase de compromisso, não de culpa. "A mensalidade de setembro do Pedro está em aberto; como combinamos no contrato, ela garante a vaga dele" lembra o acordo sem julgar ninguém.
- Consequência verdadeira, em tom informativo. Diga o que vai acontecer e quando, e só diga o que vai mesmo fazer.
- Caminho fácil na mesma mensagem. Segunda via, link de pagamento ou um telefone para combinar. No estudo, toda mensagem terminava com o pedido de pagamento e o contato do atendimento.
- Nunca em público. Nada de grupo de pais, mural ou recado na agenda. A norma moral funciona na consciência da pessoa, não na exposição dela.
Perguntas frequentes
Posso usar apelo moral na cobrança no Brasil?
Pode, desde que a mensagem seja respeitosa. O artigo 42 do Código de Defesa do Consumidor proíbe expor o devedor a constrangimento ou ameaça. Lembrar o compromisso assumido e pedir o pagamento é permitido; chamar o cliente de caloteiro ou expor a dívida a terceiros, não.
Lembrete de cobrança sozinho funciona?
No estudo, o lembrete simples não teve efeito sobre quem já sabia que estava atrasado. O que moveu as pessoas foi o conteúdo: o apelo ao compromisso e a informação clara sobre o que acontece se o atraso continuar.
Fontes
- Bursztyn, Leonardo; Fiorin, Stefano; Gottlieb, Daniel; Kanz, Martin. Moral Incentives in Credit Card Debt Repayment: Evidence from a Field Experiment. NBER Working Paper 21611 (versão de trabalho do artigo publicado no Journal of Political Economy, vol. 127, n. 4, p. 1641-1683, 2019), 2015, revisado em 2017 . DOI: 10.3386/w21611
- Bursztyn, Leonardo; Fiorin, Stefano; Gottlieb, Daniel; Kanz, Martin. Moral incentives in credit card debt repayment: evidence from a field experiment (registro da versão publicada). LSE Research Online, com a referência ao Journal of Political Economy, vol. 127, n. 4, 2019 . DOI: 10.1086/701605
Guia completo: para entender o tema do começo ao fim, leia Cobrança humanizada: o que é e como fazer.