
Lembrete de cartão reduz multa em 14%, mas eleva cheque especial em 9%
Experimento com 26 mil usuários de um aplicativo de finanças no Brasil mostra que o aviso de vencimento funciona, mas pode empurrar o cliente para o crédito mais caro. A lição para quem cobra.

Neste texto
Lembrete funciona. Vários estudos já mostraram que um aviso simples, antes do vencimento, reduz o atraso. A pergunta que quase ninguém fazia é outra: de onde sai o dinheiro quando a pessoa corre para pagar a conta lembrada? Um estudo publicado na Review of Financial Studies em 2021, feito com dados do Brasil, respondeu a essa pergunta e encontrou um efeito colateral que interessa a qualquer empresa que cobra.
O que o estudo testou
Lembrete certo, sem empurrar o cliente para o crédito caro: é assim que cobramos.
Conheça a AdimpliaA autora é Paolina Medina, professora da Texas A&M University, nos Estados Unidos. O artigo, "Side Effects of Nudging: Evidence from a Randomized Intervention in the Credit Card Market", saiu na edição de maio de 2021 da Review of Financial Studies (volume 34, número 5), uma das principais revistas científicas de finanças do mundo. O experimento, porém, aconteceu aqui: entre 25 de setembro e 13 de dezembro de 2015, com 26.069 usuários de uma plataforma brasileira de gestão de finanças pessoais, segundo o registro público do experimento no AEA RCT Registry, o cadastro de experimentos da associação americana de economia. O nome da plataforma não é divulgado.
Os usuários foram sorteados em quatro grupos. Um grupo recebeu notificações no celular em cinco momentos do ciclo da fatura: três mensagens no início, sugerindo separar dinheiro para a próxima fatura, e duas perto do vencimento, com a data e o valor da multa por atraso. Outro grupo recebeu só as duas mensagens de vencimento. Um terceiro recebeu mensagens neutras, sem data nem multa, para servir de comparação. E o grupo de controle, com 10.090 pessoas, não recebeu nada. Os resultados foram acompanhados ao longo de cinco faturas.
O que aconteceu com as multas e as tarifas
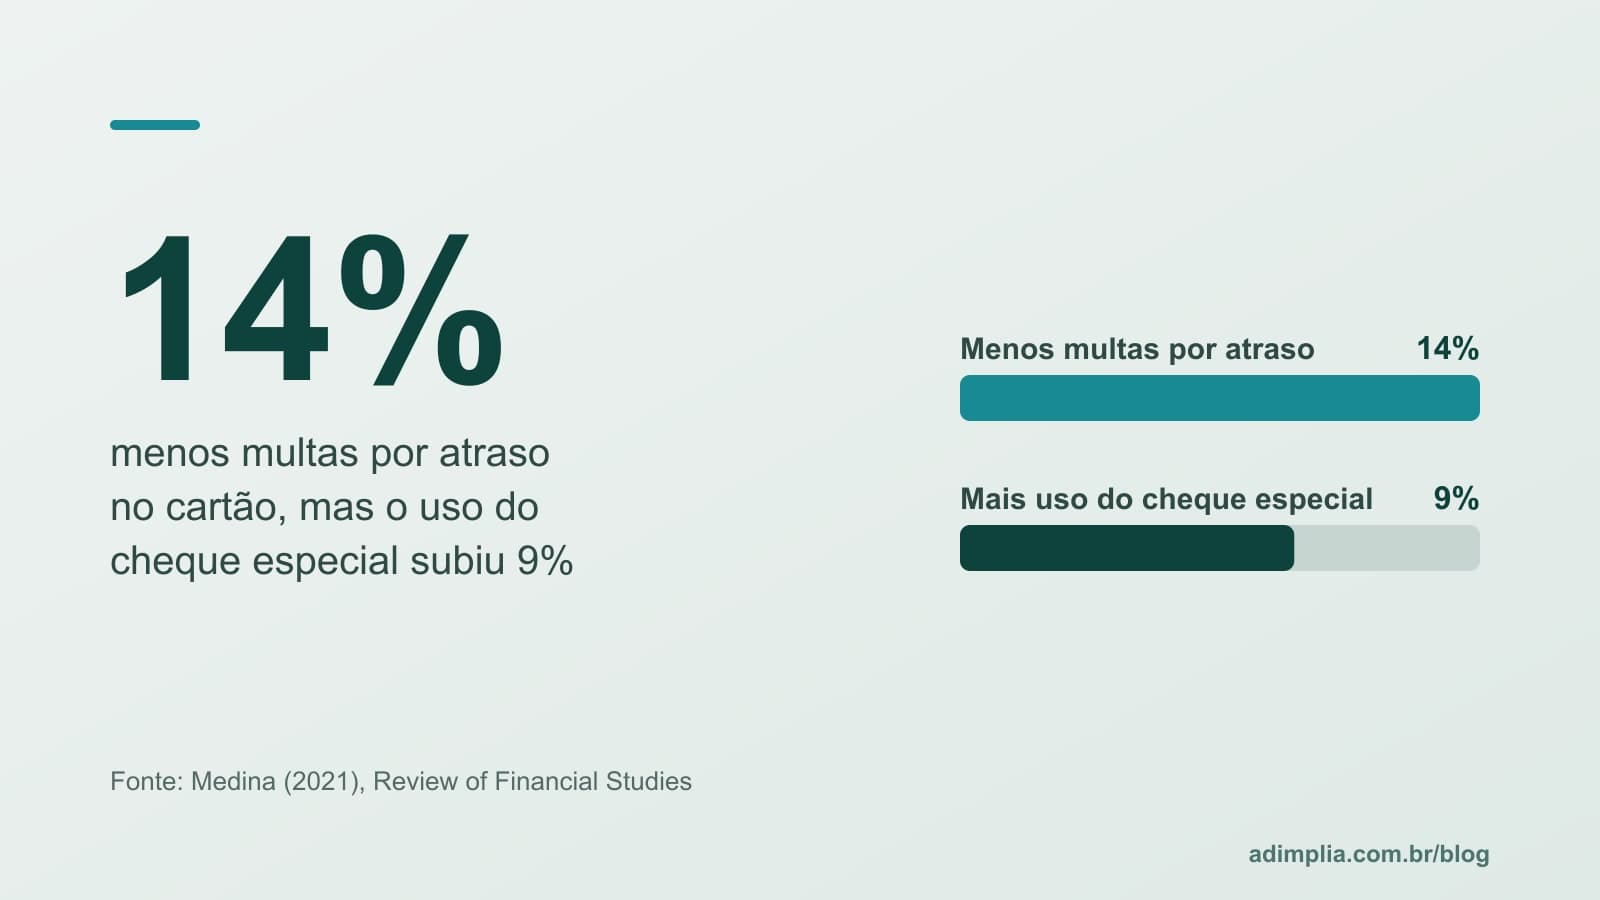
Segundo o resumo publicado pela autora, o lembrete fez o que se esperava: as multas por atraso no cartão caíram 14%. O problema apareceu na conta corrente. As tarifas de cheque especial subiram 9% entre quem recebeu as mensagens.
O efeito colateral não se espalhou por todo mundo. Ele se concentrou nos usuários que já tinham histórico de usar o cheque especial. Para esse grupo, a soma das tarifas (multa do cartão mais encargos do cheque especial) ficou 5% maior do que seria sem o lembrete. Para todos os demais, o lembrete foi um bom negócio: economia de 15% no total de tarifas.
Em outras palavras: para a maioria, lembrar o vencimento só trouxe ganho. Para a parcela que já vivia no limite, o aviso fez a pessoa pagar o cartão com o dinheiro do cheque especial, que no Brasil costuma ser o crédito mais caro que existe. A conta não foi resolvida; foi transferida para um lugar pior.
Por que um aviso tão simples tem efeito colateral
A explicação do estudo passa pela atenção. Quando uma mensagem destaca uma obrigação, aquela conta sobe ao topo da lista mental e as outras descem. Quem tem folga paga o cartão e segue a vida. Quem não tem folga paga o cartão e deixa a conta corrente entrar no vermelho, muitas vezes sem perceber que trocou uma multa por um encargo maior. A conclusão da autora é direta: um "empurrãozinho" (nudge, no jargão da economia comportamental) pode ter efeitos colaterais, e o desenho da mensagem talvez precise mudar conforme o perfil do usuário.
Vale registrar que o estudo mediu tarifas, não a vida financeira completa de cada pessoa, e que o texto integral do artigo é de acesso pago. O que relatamos aqui vem do resumo oficial e do registro público do experimento.
O que isso muda para quem cobra mensalidade ou carnê
Nós, na Adimplia, lemos esse resultado como um alerta contra a cobrança que só pressiona. Um lembrete bem feito recupera rápido: numa operação real de cobrança de uma empresa de educação, 1 em cada 4 pagamentos aconteceu em até 2 dias depois do contato. Mas o objetivo não é fazer o cliente pagar com o dinheiro mais caro que ele tem. Se a família paga a mensalidade de outubro entrando no cheque especial, a de novembro já nasce comprometida, e a escola vai cobrar de novo, de alguém com menos condição ainda.
Três consequências práticas:
- Lembrete é para quem esqueceu, não para quem não tem. O aviso antes do vencimento resolve o atraso por desatenção, que é uma parte grande dos atrasos curtos. Para o cliente que já atrasou duas ou três vezes, repetir o lembrete tende a produzir o efeito do estudo: pagamento forçado agora e novo atraso depois.
- Toda mensagem de cobrança precisa trazer uma saída. Mudar a data de vencimento, dividir a parcela, propor um acordo. Quem recebe só "vence hoje, evite a multa" tem duas opções: pagar como der ou ignorar. Quem recebe "vence hoje; se ficou apertado, responda e combinamos uma data" tem uma terceira, e ela costuma ser a melhor para os dois lados.
- Separe os perfis. O estudo mostra que o mesmo aviso ajuda uns e prejudica outros. Na cobrança, isso significa olhar o histórico: cliente que sempre pagou e atrasou uma vez recebe lembrete; cliente com atraso recorrente recebe uma conversa.
O que o estudo não diz
O experimento foi feito com usuários de um aplicativo de finanças, um público que, por definição, já acompanha o próprio dinheiro, e durou cinco faturas em 2015. Não dá para afirmar que os mesmos percentuais valem para a mensalidade de uma escola ou o carnê de uma loja. O que se transfere é o mecanismo: a atenção é limitada, o aviso redistribui essa atenção e o resultado depende de quanto dinheiro a pessoa tem na conta. Em outro texto, reunimos os estudos que mostram por que lembretes reduzem o atraso; este é o complemento necessário.
Perguntas frequentes
Lembrete de pagamento pode prejudicar o cliente?
Pode, quando o cliente não tem folga de caixa. No estudo brasileiro publicado na Review of Financial Studies, o lembrete reduziu as multas do cartão, mas quem já usava o cheque especial passou a pagar o cartão com esse dinheiro mais caro e terminou com 5% mais tarifas no total.
Como fazer um lembrete de cobrança sem efeito colateral?
Avise antes do vencimento, inclua uma alternativa simples na mesma mensagem (mudar a data, dividir a parcela, combinar um acordo) e trate de forma diferente quem atrasa sempre: para esse cliente, o que funciona é conversa e acordo, não repetição do aviso.
Fontes
- Medina, Paolina C.. Side Effects of Nudging: Evidence from a Randomized Intervention in the Credit Card Market. The Review of Financial Studies, vol. 34, n. 5, p. 2580 a 2607, 2021 . DOI: 10.1093/rfs/hhaa108
- Medina, Paolina C.. Selective Attention in Consumer Finance: Evidence from a Randomized Intervention in the Credit Card Market (registro do experimento AEARCTR-0003034). AEA RCT Registry, 2018
Guia completo: para entender o tema do começo ao fim, leia Cobrança humanizada: o que é e como fazer.