
Falso cobrador: FTC barra rede que lesou clientes em quase US$ 200 mi
Em 10 de agosto de 2026, a Federal Trade Commission suspendeu na Justiça uma rede de 17 empresas de 'reparo de crédito' que, segundo a acusação, fazia o consumidor acreditar que falava com o cobrador ou com o credor. Por que uma cobrança séria precisa ser fácil de verificar.

Neste texto
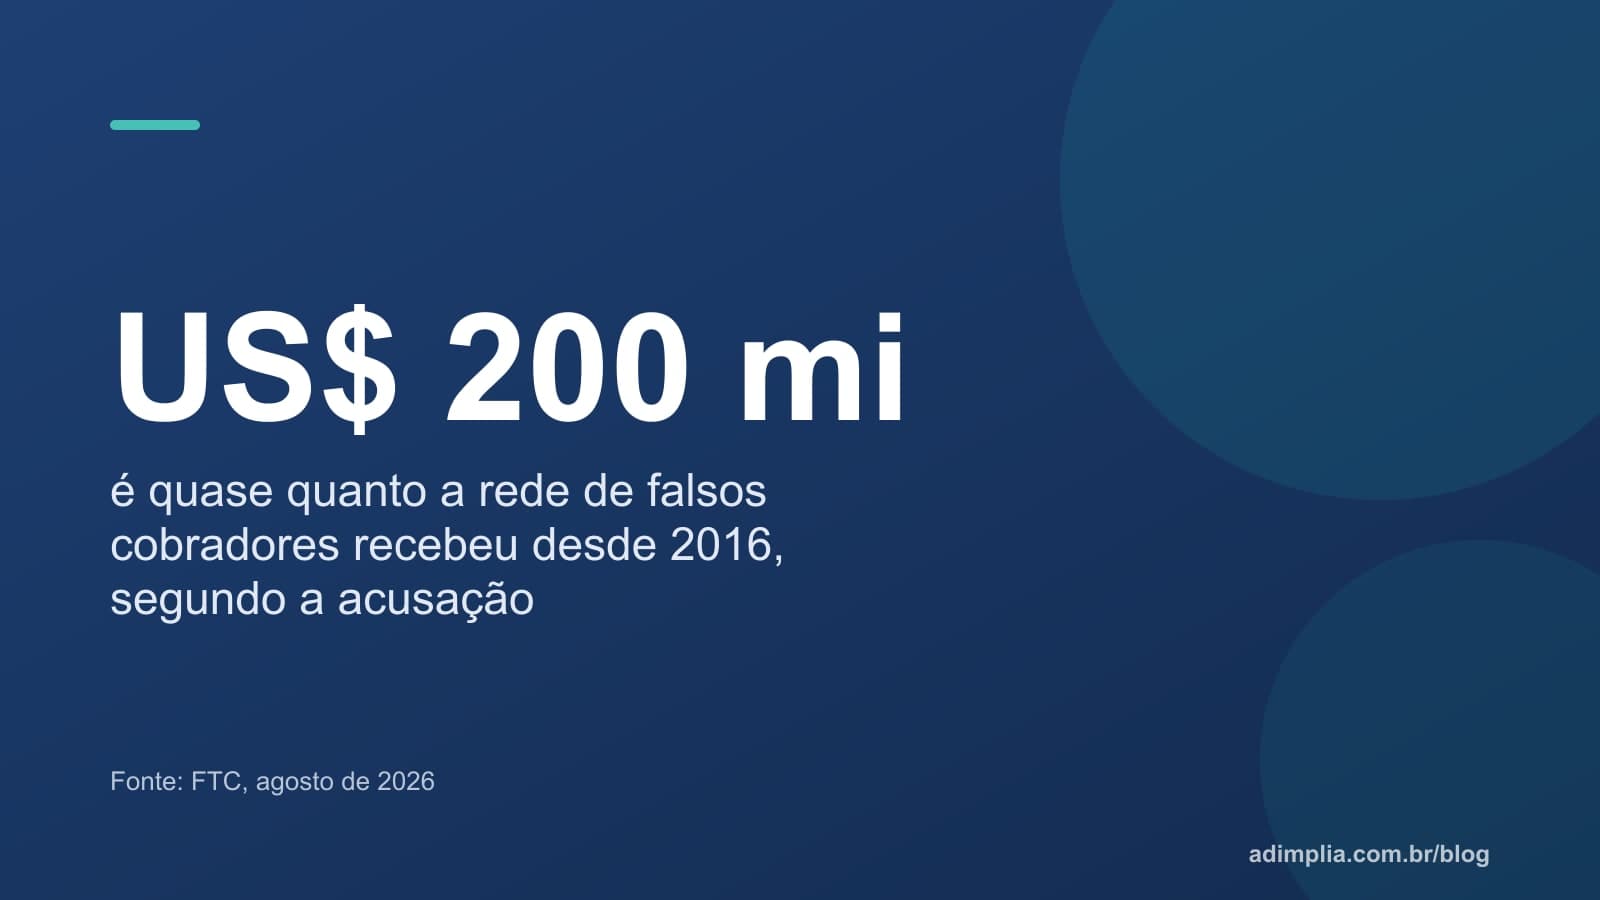
Em 10 de agosto de 2026, a Federal Trade Commission (FTC), agência americana de defesa do consumidor e da concorrência, anunciou que um tribunal federal do Arizona suspendeu temporariamente as atividades de uma rede de 17 empresas e cinco sócios que vendia "reparo de crédito". Segundo a acusação da FTC, o grupo, que operava com nomes como Credit Glory e Credit Sage, recebeu dos consumidores quase US$ 200 milhões desde pelo menos 2016. Pela cotação PTAX de venda de 29 de setembro de 2026 (R$ 5,22 por dólar), são cerca de R$ 1 bilhão, numa conversão aproximada.
O detalhe que faz essa história interessar a quem cobra: de acordo com a FTC, os atendentes de telemarketing da rede levavam o consumidor a acreditar que estava falando com o cobrador da dívida ou com o próprio credor.
Como o esquema funcionava, segundo a FTC
Cobrança séria, identificada e dentro da lei. É o que fazemos.
Conheça a AdimpliaA ação foi aprovada pelos comissários da FTC por 2 votos a 0 e está em andamento na Justiça federal do Distrito do Arizona. O comunicado descreve o seguinte roteiro:
- A isca eram anúncios pagos em buscadores, dirigidos a quem procurava informação sobre as próprias dívidas. Parte dos anúncios mirava militares, citando credores ligados às Forças Armadas americanas.
- A promessa era melhorar muito a pontuação de crédito do cliente removendo registros negativos.
- A entrega, segundo a FTC, consistia em contestar dívidas legítimas e, em alguns casos, registrar falsas denúncias de roubo de identidade num site do governo, sem o conhecimento do cliente. A agência afirma que nenhuma das duas coisas melhorava a pontuação.
- A cobrança começava com US$ 1, a título de verificação de identidade ou análise do relatório de crédito, seguia com centenas de dólares antes de qualquer serviço e virava um débito recorrente sem consentimento claro. Os atendentes prometiam que a cobrança duraria poucos meses; os clientes relataram débitos até cancelarem, e os pedidos de reembolso eram negados.
A FTC acusa a rede de violar a lei da própria agência (FTC Act), a lei das empresas de reparo de crédito (Credit Repair Organizations Act), a regra de telemarketing e outras três normas sobre venda on-line, privacidade e débito eletrônico. Para Christopher Mufarrige, diretor do Bureau de Proteção ao Consumidor da FTC, usar anúncios pagos para enganar consumidores vulneráveis é "um comportamento grave que não será tolerado pela FTC" (tradução nossa).
Por que o golpe funciona: o devedor não sabe quem é quem
Quem está com uma conta atrasada recebe contato de muita gente: do credor, de empresas de cobrança, de vendedores de "limpeza de nome", de quem oferece crédito para quitar crédito. No meio desse ruído, um atendente que fala com segurança sobre a dívida e se apresenta como o cobrador ou o credor ganha a confiança da pessoa. É exatamente a brecha que a FTC descreve.
A própria FTC, num alerta de 11 de fevereiro de 2026, diz como o consumidor americano deve se proteger, e a lista vale como espelho para quem cobra de forma honesta:
- O cobrador legítimo precisa fornecer, no primeiro contato ou em até cinco dias, as informações de validação: nome e endereço de quem cobra, nome do credor, valor detalhado (com juros, encargos, pagamentos e créditos) e os direitos do consumidor.
- O consumidor pode contestar por escrito em até 30 dias, e a cobrança fica suspensa até a verificação.
- Sinais de falso cobrador: dívida que a pessoa não reconhece, recusa em informar endereço ou telefone, pressão e ameaça de prisão ou de denúncia à polícia.
- Cobrador nenhum pode assediar, mentir ou tratar o consumidor de forma injusta, mesmo quando a dívida existe.
Repare no padrão: tudo o que identifica um cobrador honesto (nome, endereço, credor, valor detalhado, direito de contestar) é justamente o que o golpista evita dar.
E no Brasil?
A lei brasileira exige o mesmo tipo de identificação. O artigo 42-A do Código de Defesa do Consumidor, incluído pela Lei nº 12.039/2009, determina que todo documento de cobrança apresentado ao consumidor traga o nome, o endereço e o CPF ou CNPJ do fornecedor. O artigo 42 proíbe expor o inadimplente ao ridículo e submetê-lo a constrangimento ou ameaça. E o artigo 52 obriga a informar, antes da venda a prazo, os juros de mora, a taxa efetiva anual, o número de parcelas e o total a pagar.
Ou seja: no Brasil, a cobrança que não diz quem é, de onde vem e quanto é, além de parecer golpe, está fora da lei. É o mesmo princípio da regra americana que limita contatos e exige transparência, que explicamos na notícia sobre a Regulation F do CFPB.
Há também um custo prático. Quanto mais golpes circulam, mais o cliente desconfia de qualquer mensagem de cobrança, inclusive da verdadeira. A resposta não é insistir mais, e sim ser mais fácil de reconhecer. Numa operação real de cobrança de uma empresa de educação, mensagens em tom humano, que se identificam e explicam, tiveram 75% mais respostas do que mensagens frias. Confiança é o que faz o cliente responder.
O que a FTC quer com a ação
O pedido da agência é de proibição permanente das práticas e de reparação financeira aos consumidores. O caso continua pendente, e a decisão provisória do tribunal vale enquanto o processo corre. Voltaremos ao assunto se houver acordo ou sentença.
Perguntas frequentes
Como saber se uma cobrança é verdadeira?
Confira quem cobra: no Brasil, o documento de cobrança precisa trazer nome, endereço e CNPJ ou CPF do fornecedor (artigo 42-A do Código de Defesa do Consumidor). Desconfie de quem se recusa a se identificar, de dívida que você não reconhece e de ameaça de prisão. Na dúvida, procure o credor pelo canal oficial que consta no contrato ou no site dele e confirme a dívida antes de pagar.
Fontes
- FTC Stops Sprawling Credit Repair Scheme that Scammed Consumers Out of Nearly $200 Million. Federal Trade Commission (comunicado à imprensa), 10 de agosto de 2026
- Credit Glory (caso FTC v. Credit Glory LLC et al.). Federal Trade Commission (biblioteca de casos), 10 de agosto de 2026
- Debt collection: Know your rights, avoid scams. FTC Consumer Advice (alerta ao consumidor), 11 de fevereiro de 2026
- Fake and Abusive Debt Collectors. FTC Consumer Advice, junho de 2023
- Lei nº 8.078/1990 (Código de Defesa do Consumidor), artigos 42, 42-A e 52. Câmara dos Deputados (texto atualizado), 1990, com o art. 42-A incluído pela Lei nº 12.039/2009
- Cotação do dólar PTAX de 29 de setembro de 2026. Banco Central do Brasil (API Olinda), 29 de setembro de 2026
Guia completo: para entender o tema do começo ao fim, leia Cobrança humanizada: o que é e como fazer.