
Fed sobe juros para até 4% e Selic cai a 13,75%: o que muda no crédito
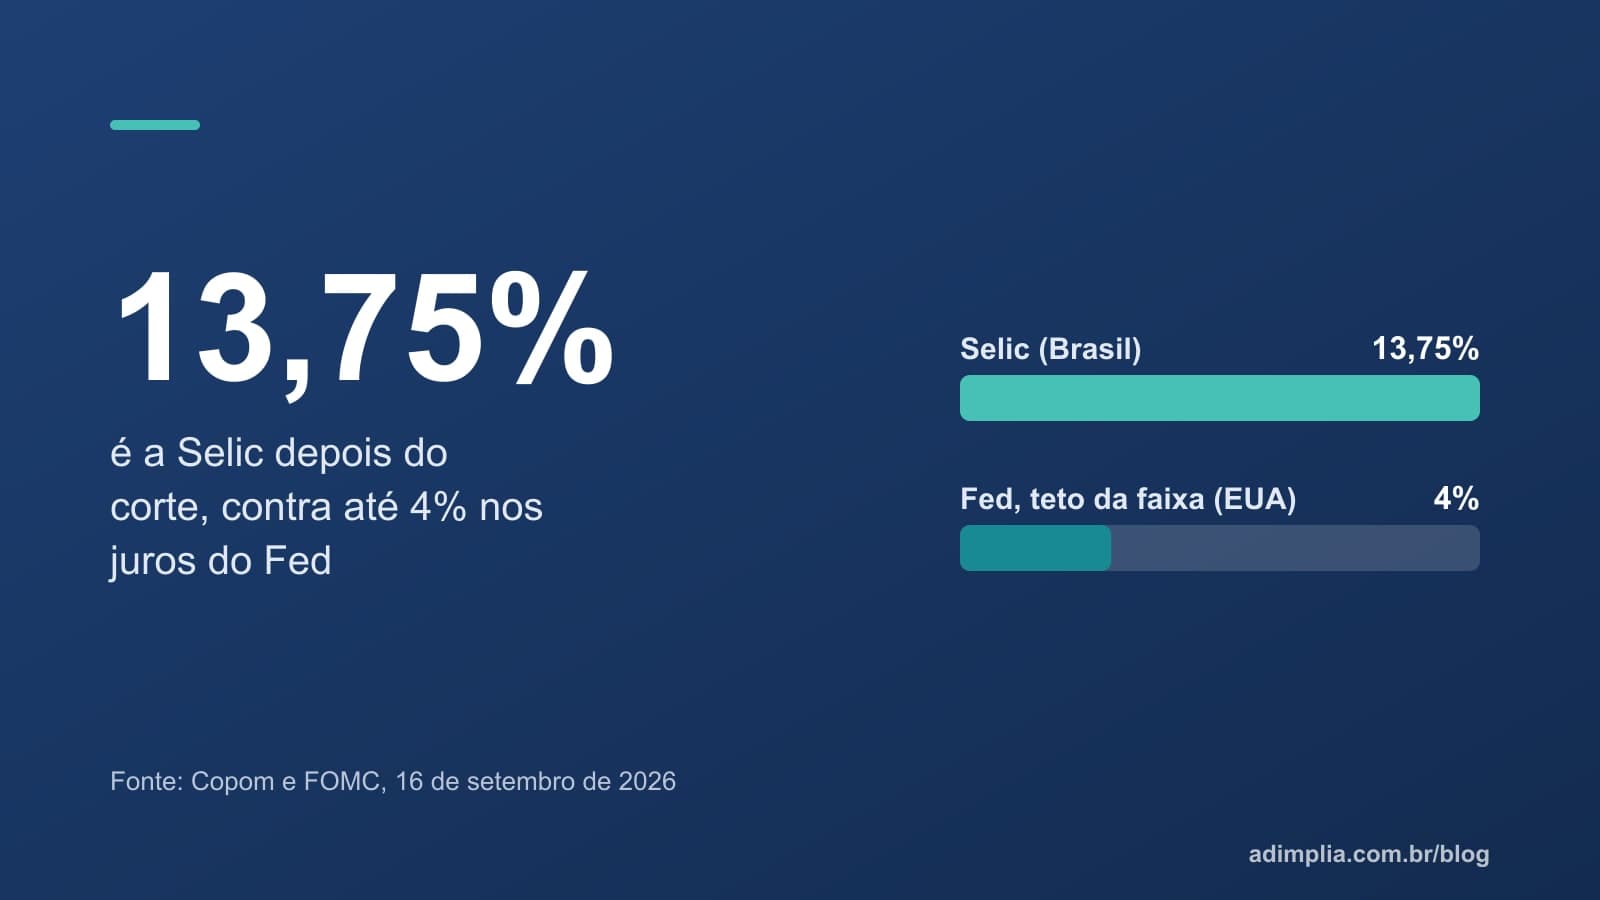
No mesmo 16 de setembro de 2026, o Federal Reserve elevou a taxa básica dos EUA em 0,25 ponto, para 3,75% a 4%, e o Copom cortou a Selic em 0,25 ponto, para 13,75% ao ano. Os dois movimentos dizem muito sobre o custo do crédito ao consumidor e sobre a cobrança.

Neste texto
Em 16 de setembro de 2026, dois bancos centrais decidiram juros no mesmo dia e em direções opostas. Nos Estados Unidos, o Comitê Federal de Mercado Aberto (FOMC) do Federal Reserve elevou a taxa básica em 0,25 ponto percentual, para a faixa de 3,75% a 4% ao ano. No Brasil, o Comitê de Política Monetária (Copom) do Banco Central reduziu a Selic em 0,25 ponto, de 14% para 13,75% ao ano. Esta notícia resume as duas decisões, com base nos comunicados oficiais e na ata do Copom divulgada na semana seguinte, e explica o que elas significam para quem vende a prazo e cobra.
O que o Fed decidiu e por quê
Juro alto, atraso maior. Recupere antes que a dívida envelheça.
Conheça a AdimpliaO comunicado do FOMC é curto. Diz que a atividade econômica cresce em ritmo sólido, que a inflação continua elevada e que a alta de juros vai apoiar um retorno mais rápido da inflação à meta de 2% ao ano. Sobre o emprego, afirma que a criação de vagas acompanhou o crescimento da força de trabalho e que a taxa de desemprego pouco mudou. A decisão foi tomada por 12 votos a 0.
Na nota de implementação, o Fed elevou a remuneração das reservas bancárias para 3,90% e a taxa de redesconto para 4%, ambas a partir de 17 de setembro.
As projeções dos dirigentes, publicadas no mesmo dia, ajudam a entender o que vem pela frente. A mediana aponta a taxa básica em 4,1% no fim de 2026 e também em 4,1% no fim de 2027, ou seja, pelo menos mais uma alta neste ano e nenhuma queda no ano que vem. Em junho, a mediana para 2026 era de 3,8%. A inflação medida pelo índice PCE deve fechar 2026 em 3,7% (3,6% na projeção de junho), com núcleo de 3,4%, e o PIB deve crescer 2,3%. São projeções dos dirigentes do Fed, não dados realizados.
| Projeção mediana do FOMC (setembro de 2026) | 2026 | 2027 | 2028 |
|---|---|---|---|
| Taxa básica no fim do ano | 4,1% | 4,1% | 3,9% |
| Inflação (PCE) | 3,7% | 2,3% | 2,1% |
| Crescimento do PIB | 2,3% | 2,4% | 2,2% |
| Taxa de desemprego | 4,1% | 4,1% | 4,1% |
O que o Copom decidiu e por quê
A ata da 281ª reunião do Copom, realizada em 15 e 16 de setembro de 2026, registra que o comitê reduziu a Selic para 13,75% por unanimidade, com os votos do presidente Gabriel Galípolo e dos seis diretores. A série oficial do Banco Central mostra a nova meta valendo desde 17 de setembro. O comitê descreve uma "moderação gradual da atividade econômica", com mercado de trabalho ainda aquecido, e uma inflação que desacelerou e está abaixo do limite superior do intervalo de tolerância, porém ainda acima da meta.
As expectativas de inflação da pesquisa Focus citadas na ata são de 4,9% para 2026 e 4,3% para 2027. As projeções do próprio Copom, no cenário de referência, são de 5,2% em 2026, 3,9% em 2027 e 3,2% no primeiro trimestre de 2028, que é o horizonte que o comitê mira hoje. O Copom afirma que, com expectativas desancoradas, a política monetária precisa ser mais restritiva e por mais tempo, e que o tamanho do ciclo de cortes será ajustado conforme o cenário evoluir.
Há um trecho da ata que interessa diretamente a quem vende a prazo. O comitê observa que o crédito bancário com recursos livres desacelera, com queda nas modalidades de prazo mais longo, enquanto as modalidades de curto prazo ou emergenciais, mais caras, continuam crescendo, ainda que em ritmo menor. Em outras palavras: o consumidor brasileiro está tomando menos crédito barato e continua recorrendo ao crédito caro.
O custo para o consumidor: a diferença está no spread
A taxa básica é só o ponto de partida. Nos Estados Unidos, o juro médio cobrado pelos bancos nos cartões de crédito com saldo financiado era de 22,15% ao ano em maio de 2026 (20,94% considerando todas as contas), segundo a estatística G.19 do Federal Reserve divulgada em 8 de setembro. O financiamento de carro novo em 60 meses custava 7,14% ao ano e o crédito pessoal de 24 meses, 11,86%. Com a taxa básica em 4%, o cartão americano cobra mais de cinco vezes isso.
No Brasil, a Selic de 13,75% já é mais de três vezes a taxa do Fed, e os juros ao consumidor partem desse patamar. Não comparamos aqui as taxas brasileiras por modalidade, que o Banco Central divulga em outra estatística, para não misturar fontes e datas. Mas a lógica é a mesma nos dois países: o que o consumidor paga é a taxa básica mais o risco de o banco não receber. E esse risco, na ponta, chama-se inadimplência.
O que isso significa para quem vende a prazo
Três leituras práticas:
-
O cliente escolhe o que pagar primeiro. Nos Estados Unidos, o juro subindo encarece o cartão e o financiamento, e a família com dívida cara atrasa o que parece menos urgente. No Brasil, o corte de 0,25 ponto é pequeno diante de uma Selic de 13,75%: o crédito segue caro e o cliente da escola, da clínica ou da loja continua fazendo essa escolha todo mês. A mensalidade ou o carnê que não lembra o cliente do vencimento perde a disputa para o banco que lembra.
-
Quem vende a prazo é um credor, e concorre com o banco. Cobrar cedo coloca a sua empresa na frente da fila. Numa operação real de cobrança de uma empresa de educação, 63% dos devedores de R$ 200 a R$ 500 com até 30 dias de atraso pagaram. Depois que a dívida envelhece, o cliente já comprometeu a renda com outros credores.
-
Juro alto não autoriza encargo abusivo. A tentação de compensar o custo do dinheiro com multa e juros pesados no carnê é um erro: os encargos têm limite legal e o excesso vira discussão no Procon. Veja o que diz a lei sobre juros de mora e sobre multa de mora. O que protege o capital de giro é receber no prazo, não cobrar mais de quem já atrasou.
Juro alto não é desculpa para cobrar mal. É motivo para cobrar cedo, com clareza e com uma proposta que caiba no bolso do cliente.
O que vem pela frente
Os dois comitês voltam a decidir juros antes do fim de 2026. Nos Estados Unidos, a mediana das projeções indica mais uma alta neste ano; no Brasil, o Copom condiciona o ritmo dos cortes à evolução das expectativas de inflação. Em ambos os casos, o dinheiro vai continuar caro para a família que já deve, e é essa família que paga (ou deixa de pagar) a mensalidade, o carnê e a consulta. Acompanharemos as próximas decisões.
Perguntas frequentes
Por que a Selic é tão mais alta que os juros dos Estados Unidos?
Porque a inflação e, principalmente, as expectativas de inflação no Brasil seguem acima da meta. Na ata de setembro de 2026, o Copom diz que, com expectativas desancoradas, a política monetária precisa ser mais restritiva e por mais tempo. Nos EUA, a inflação também está acima da meta de 2%, mas a distância é bem menor.
Fontes
- Federal Reserve issues FOMC statement. Board of Governors of the Federal Reserve System, 16 de setembro de 2026
- Implementation Note issued September 16, 2026. Board of Governors of the Federal Reserve System, 16 de setembro de 2026
- Summary of Economic Projections, September 16, 2026. Federal Open Market Committee, 16 de setembro de 2026
- Consumer Credit, G.19 (dados de julho de 2026; taxas de juros de maio de 2026). Board of Governors of the Federal Reserve System, 8 de setembro de 2026
- Ata da 281ª Reunião do Comitê de Política Monetária (Copom), 15 e 16 de setembro de 2026. Banco Central do Brasil, setembro de 2026
- Série 432 do SGS: meta para a taxa Selic definida pelo Copom (julho a outubro de 2026). Banco Central do Brasil (Sistema Gerenciador de Séries Temporais), consulta em 20 de outubro de 2026
Guia completo: para entender o tema do começo ao fim, leia Guia completo de inadimplência para pequenas empresas.