
BC: inadimplência das famílias no crédito livre chega a 8% em agosto
Nota do Banco Central de 29 de setembro mostra juro médio de 61,7% ao ano para as famílias, rotativo do cartão acima de 440% e inadimplência em alta no mês e em 12 meses. Nas empresas, o indicador ficou estável.

Neste texto
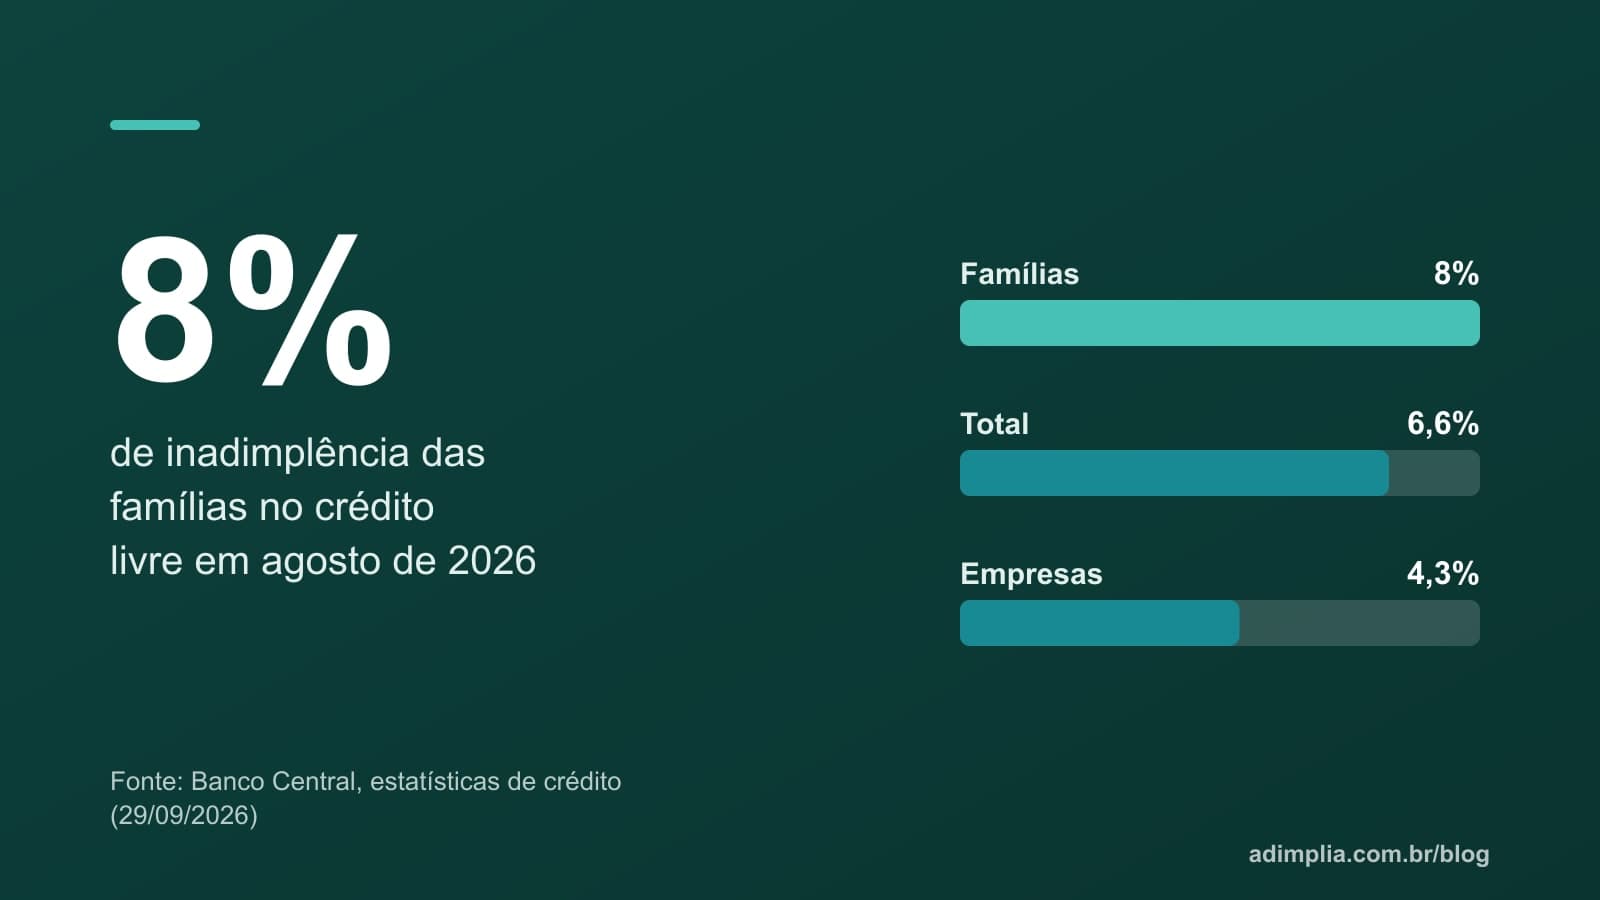
O Banco Central divulgou em 29 de setembro de 2026 as Estatísticas monetárias e de crédito referentes a agosto. O retrato é de um crédito que cresce menos, custa mais para as famílias e atrasa mais: no crédito com recursos livres, a inadimplência das pessoas físicas chegou a 8,0% da carteira, com alta de 0,2 ponto percentual no mês e de 1,0 ponto em 12 meses. Entre as empresas, o indicador ficou em 4,3%.
Abaixo, os números principais e o que eles dizem para quem vende a prazo.
Os números de agosto de 2026
Seus clientes também atrasam? Comece a recuperar com a Adimplia.
Conheça a AdimpliaA tabela resume a nota do Banco Central. "Crédito livre" é o crédito em que o banco define a taxa (cartão, crédito pessoal, cheque especial, capital de giro). "Crédito direcionado" segue regras do governo (imobiliário, rural, BNDES, consignado). Inadimplência, para o BC, é a parcela da carteira com atraso acima de 90 dias.
| Indicador (agosto de 2026) | Valor | Variação no mês | Em 12 meses |
|---|---|---|---|
| Inadimplência, carteira total do sistema | 5,0% | +0,1 ponto | +0,9 ponto |
| Inadimplência, famílias (total) | 6,0% | +0,2 ponto | +1,1 ponto |
| Inadimplência, empresas (total) | 3,3% | estável | +0,5 ponto |
| Inadimplência, crédito livre às famílias | 8,0% | +0,2 ponto | +1,0 ponto |
| Inadimplência, crédito livre às empresas | 4,3% | +0,1 ponto | +0,5 ponto |
| Juro médio do crédito livre às famílias | 61,7% ao ano | +1,4 ponto | +2,9 pontos |
| Juro médio do crédito livre às empresas | 24,2% ao ano | -1,0 ponto | -0,7 ponto |
| Juro médio do crédito livre (total) | 48,5% ao ano | +0,8 ponto | +2,3 pontos |
Dois detalhes da nota ajudam a entender a alta do juro das famílias. Primeiro: o BC atribui o aumento ao chamado efeito saldo, isto é, a carteira ficou mais concentrada em modalidades caras. Segundo: as taxas que mais subiram foram as do rotativo do cartão (+8,7 pontos no mês) e do cartão parcelado (+2,8 pontos). Pelos dados detalhados do BC reproduzidos pela Tribuna do Paraná, o rotativo chegou a 444,9% ao ano e o parcelado a 192,1% ao ano.
O mesmo levantamento traz a inadimplência por modalidade: 66,2% no rotativo do cartão (era 65,5% em julho), 10% no cartão de crédito como um todo e 10,6% no consignado para trabalhadores do setor privado. A Tribuna do Paraná registra ainda que os 8,0% do crédito livre às famílias são o maior valor da série do BC, iniciada em março de 2011.
Para onde o crédito está indo
O saldo total de crédito do sistema financeiro somou R$ 7,4 trilhões em agosto, alta de 9,2% em 12 meses. Às famílias, R$ 4,7 trilhões (+10,5%); às empresas, R$ 2,7 trilhões (+7,1%).
No crédito livre às empresas, o saldo caiu 0,6% no mês e cresceu só 0,5% em 12 meses, somando R$ 1,6 trilhão. O BC aponta como determinantes as reduções em capital de giro e em desconto de duplicatas e outros recebíveis. Já o crédito livre às famílias cresceu 0,8% no mês e 10,5% em 12 meses (R$ 2,6 trilhões), puxado por financiamento de veículos, rotativo do cartão e consignado privado.
Dito de outra forma: a empresa está tomando menos capital de giro, e a família está usando mais cartão. O endividamento das famílias, medido em julho, chegou a 49,9% da renda anual; o comprometimento de renda com dívidas ficou em 28,7%.
O que esse quadro significa para quem cobra
O número que mais importa para uma escola, clínica ou loja não é a inadimplência bancária em si, mas o que ela revela sobre o cliente. Quando 8% do crédito livre às famílias está atrasado há mais de 90 dias e o rotativo custa 444,9% ao ano, o responsável que atrasou a mensalidade provavelmente está com o cartão estourado. Ele não escolhe entre pagar e não pagar: escolhe quem pagar primeiro.
Nessa disputa, a empresa que oferece uma saída barata ganha. Uma parcela de mensalidade renegociada sem juros, ou com a multa de 2% e a mora de 1% ao mês do contrato, custa uma fração do que o cliente paga ao banco. É por isso que a proposta precisa ser explícita e fácil de aceitar, e feita cedo, antes de a dívida entrar na pilha dos atrasos acima de 90 dias, onde a recuperação fica muito mais difícil.
Vale lembrar o que mostramos na notícia sobre a decisão do Copom de setembro: a própria ata do Banco Central registra que o crédito emergencial, mais caro, continua crescendo enquanto o crédito planejado encolhe. Os dados de agosto confirmam isso na prática.
Fato e projeção
Todos os percentuais acima são dados observados do Banco Central para agosto de 2026, divulgados em 29 de setembro. A leitura sobre a disputa pelo dinheiro do cliente é interpretação nossa. Não há projeção nesta notícia: a próxima nota do BC, com os dados de setembro, deve sair no fim de outubro, e o indicador pode subir ou cair.
Perguntas frequentes
Qual é a inadimplência das famílias no Brasil em 2026?
Em agosto de 2026, segundo o Banco Central, 8,0% da carteira de crédito livre às famílias estava com atraso acima de 90 dias. Contando também o crédito direcionado (imobiliário, rural, consignado), a inadimplência das famílias foi de 6,0%.
Quanto está o juro do rotativo do cartão?
Em agosto de 2026, a taxa média do rotativo do cartão de crédito foi de 444,9% ao ano, alta de 8,7 pontos no mês, segundo os dados do Banco Central publicados pela Tribuna do Paraná.
Fontes
- Estatísticas monetárias e de crédito: nota para a imprensa de 29.9.2026 (dados de agosto de 2026). Banco Central do Brasil, 29/09/2026
- Peduzzi, Pedro. Juros para famílias sobem em agosto e inadimplência chega a 6%. Agência Brasil (reproduzida pelo portal Acessa), 29/09/2026
- Inadimplência das famílias atinge recorde de 8% em agosto. Tribuna do Paraná, 29/09/2026
Guia completo: para entender o tema do começo ao fim, leia Guia completo de inadimplência para pequenas empresas.