
Copom corta a Selic para 13,75%: o que muda para quem vende a prazo
Quinto corte seguido de 0,25 ponto, decidido em 16 de setembro por unanimidade. A ata avisa que a restrição vai durar mais do que o normal. Para quem recebe em mensalidade ou carnê, o dinheiro continua caro.

Neste texto
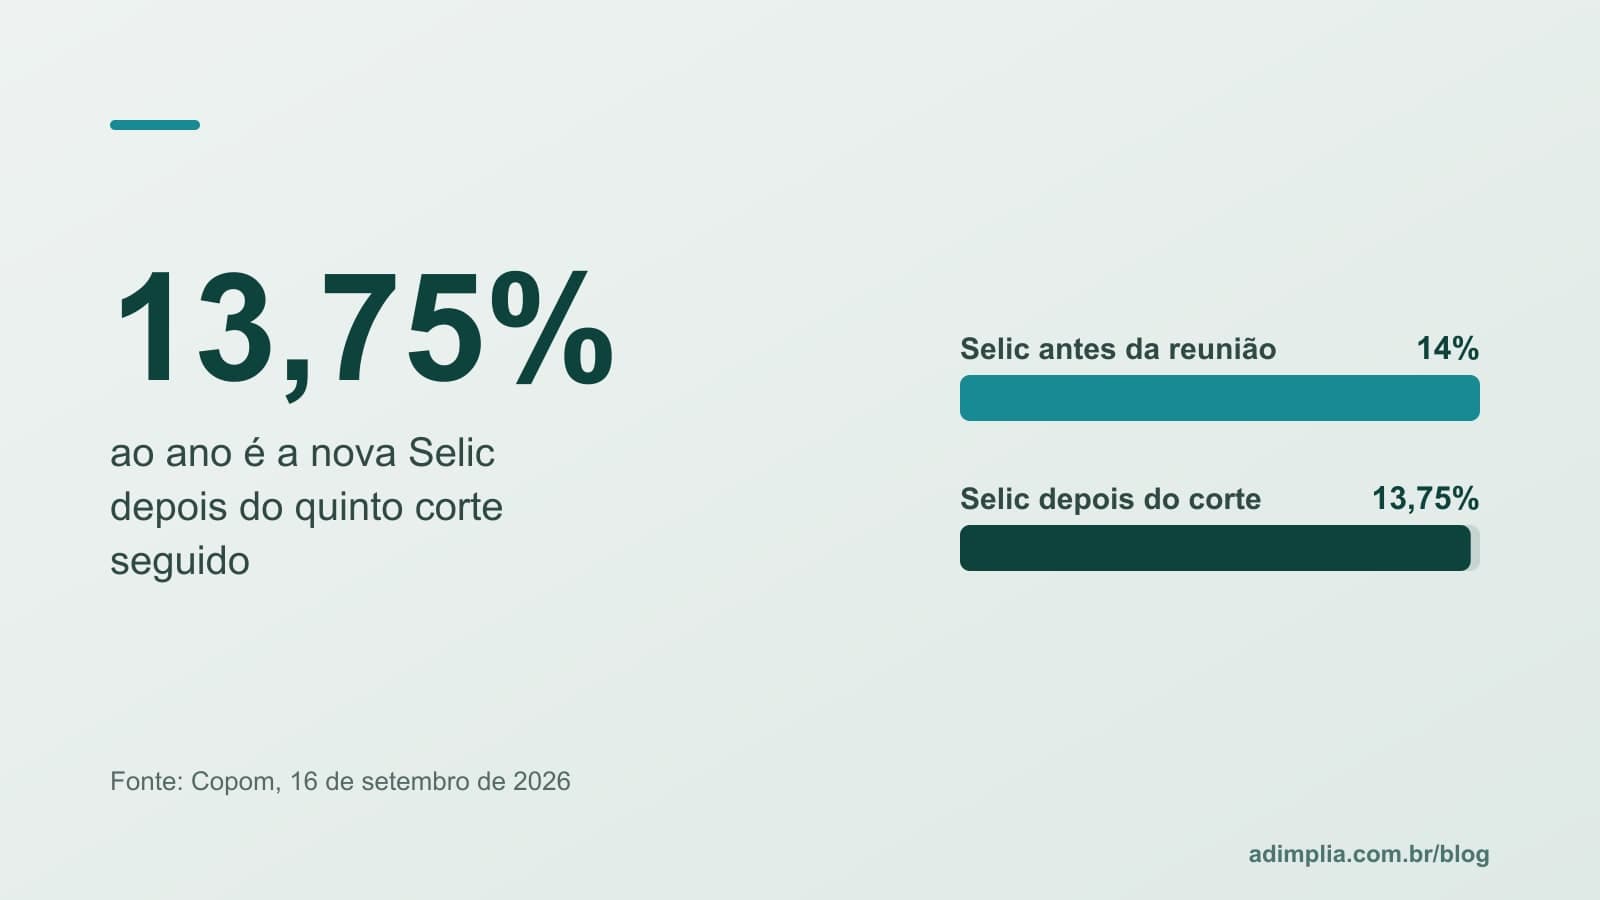
O Comitê de Política Monetária (Copom) do Banco Central reduziu a taxa Selic de 14% para 13,75% ao ano na reunião de 15 e 16 de setembro de 2026. Foi o quinto corte seguido de 0,25 ponto percentual, e a decisão foi unânime entre os sete membros com direito a voto, segundo a ata da 281ª reunião, publicada em 22 de setembro.
Para o dono de escola, clínica, loja ou academia, a pergunta prática é uma só: o dinheiro ficou mais barato? A resposta curta é não, ou quase nada. O texto a seguir explica o que o Copom decidiu, o que a ata diz sobre crédito e o que isso muda para quem vende a prazo e recebe em mensalidade ou carnê.
O que o Copom decidiu
Vende a prazo? Nós cuidamos do que ficou em atraso.
Conheça a AdimpliaA Selic é a taxa básica da economia: serve de piso para todos os outros juros. Segundo a Agência Brasil, a taxa ficou em 15% ao ano, o maior nível em quase 20 anos, de junho de 2025 a março de 2026, e desde então caiu em cinco passos de 0,25 ponto até os 13,75% atuais.
Pelo comunicado, resumido pelo Atlas Público, a decisão foi acompanhada de um recado de cautela: o ambiente externo segue incerto, a atividade doméstica mostra moderação gradual mas ainda resiliente, o mercado de trabalho continua aquecido, e a inflação, embora abaixo do teto da meta, segue acima do centro. A meta de inflação é de 3%, com tolerância de 1,5 ponto para cima ou para baixo.
O que a ata diz
A ata, publicada seis dias depois, traz os números e o raciocínio do comitê. Destacamos quatro pontos.
Inflação acima da meta por mais tempo. As expectativas do mercado (pesquisa Focus) para o IPCA estão em 4,9% para 2026 e 4,3% para 2027. A projeção do próprio Copom é de 5,2% para 2026, 3,9% para 2027 e 3,2% para o primeiro trimestre de 2028, que é o horizonte que o comitê olha hoje.
Restrição maior e mais longa. O trecho mais importante para quem planeja caixa é o parágrafo 10 da ata: o comitê concluiu, por unanimidade, que em um ambiente de expectativas desancoradas exige-se uma restrição monetária maior e por mais tempo do que seria apropriado em outras condições. Em português claro: o juro vai cair devagar.
Crédito desacelerando. No parágrafo 6, a ata descreve o mercado de crédito com recursos livres como consistente com um quadro de desaceleração. As modalidades de prazo mais longo, mais sensíveis ao juro, estão encolhendo; as de curto prazo e emergenciais, que são as mais caras, continuam crescendo, ainda que menos. Ou seja: o consumidor está trocando crédito planejado por crédito de socorro.
Próximos passos sem promessa. O parágrafo 17 diz que a magnitude do ciclo de calibração será ajustada conforme o cenário evoluir. Não há compromisso com novos cortes.
O que muda para quem vende a prazo
A Selic de 13,75% ao ano equivale a cerca de 1,08% ao mês (conta nossa, com juros compostos). Esse é o custo mínimo do dinheiro na economia. O crédito que a sua empresa toma para cobrir o caixa custa bem mais do que isso, e o crédito que o seu cliente usa para pagar a mensalidade atrasada, mais ainda.
Agora pense no contrato padrão de uma escola ou de uma loja com carnê: multa de 2% (o limite do Código de Defesa do Consumidor para dívidas de consumo) e juros de mora de 1% ao mês. Quando uma parcela atrasa seis meses, a multa e a mora somam cerca de 8% do valor. É menos do que a empresa paga para repor esse dinheiro no banco, e não cobre o trabalho de cobrar nem o risco de não receber nunca.
A conclusão é simples e vale enquanto a Selic estiver nesse patamar: parcela atrasada é empréstimo que a sua empresa faz ao cliente a juros abaixo do mercado. Não é um ataque ao cliente, é matemática. Por isso a cobrança precisa começar cedo, nos primeiros dias, com tom de lembrete, antes que o atraso vire dívida velha.
O lado do cliente também importa. A ata mostra que o crédito emergencial segue crescendo. Quem atrasa a mensalidade muitas vezes está escolhendo entre o seu boleto e o rotativo do cartão. Uma proposta de parcelamento sem juros abusivos, feita por mensagem e sem constrangimento, costuma ganhar essa disputa, porque é a saída mais barata que a pessoa tem na mão.
Fato, projeção e opinião
É fato: a Selic está em 13,75% ao ano desde 16 de setembro, por decisão unânime, e a ata registra a projeção de inflação do Copom de 5,2% para 2026. É projeção: os 4,9% e 4,3% do Focus são expectativas do mercado, não resultado. É opinião nossa: a leitura de que o custo do atraso supera a multa e a mora do contrato, e de que a cobrança no primeiro mês é a decisão de caixa mais rentável que uma pequena empresa pode tomar neste cenário.
Para organizar essa cobrança desde o primeiro dia, o guia completo de inadimplência para pequenas empresas traz a régua que usamos como referência.
Perguntas frequentes
Qual é a taxa Selic hoje?
Desde 16 de setembro de 2026, a meta da Selic é de 13,75% ao ano, definida pelo Copom na 281ª reunião, por unanimidade. Foi o quinto corte seguido de 0,25 ponto percentual.
Selic menor significa que a inadimplência vai cair?
Não de imediato. A Selic é a referência, mas o juro do crédito às famílias é muito mais alto e responde devagar. A ata do Copom diz que a restrição monetária precisa ser maior e durar mais do que o normal, porque as expectativas de inflação seguem acima da meta.
Fontes
- Ata da 281ª Reunião do Comitê de Política Monetária (Copom), 15 e 16 de setembro de 2026. Banco Central do Brasil, 22/09/2026
- Máximo, Wellton. BC reduz juros básicos para 13,75% ao ano. Agência Brasil, 16/09/2026
- Copom reduz Selic para 13,75% ao ano em decisão unânime (resumo do comunicado). Atlas Público, 16/09/2026
Guia completo: para entender o tema do começo ao fim, leia Guia completo de inadimplência para pequenas empresas.