
Desconto na dívida vale mais que parcela menor, mostra estudo nos EUA
Experimento com devedores de cartão de crédito, publicado na American Economic Review, comparou dois tipos de alívio: parcela menor agora ou desconto no fim do acordo. Só o desconto fez diferença.

Neste texto
Quando um cliente não consegue pagar, a empresa tem duas formas de ajudar: reduzir a parcela, alongando o prazo, ou dar desconto no total da dívida. A intuição diz que a parcela menor é o alívio mais urgente, porque resolve o aperto de hoje. Um dos experimentos mais cuidadosos já feitos sobre o tema, publicado na American Economic Review em 2020, chegou à conclusão oposta.
O experimento
Acordo bem desenhado recupera mais. Deixe a negociação com a gente.
Conheça a AdimpliaO estudo é de Will Dobbie, então na Universidade de Princeton, e Jae Song, da Social Security Administration, o órgão de previdência dos Estados Unidos. O artigo, "Targeted Debt Relief and the Origins of Financial Distress: Experimental Evidence from Distressed Credit Card Borrowers", saiu na edição de abril de 2020 da American Economic Review (volume 110, número 4), depois de circular como working paper do National Bureau of Economic Research (NBER) em 2017. Os números abaixo vêm dessa versão de 2017, que é de acesso aberto.
O experimento foi desenhado e aplicado pela Money Management International (MMI), a maior agência sem fins lucrativos de aconselhamento de crédito dos Estados Unidos, entre 2005 e 2006. A MMI negocia com os bancos um plano de pagamento (o Debt Management Plan) para quem acumulou dívida de cartão: a pessoa paga todas as faturas em três a cinco anos, com parcela mínima mais baixa no início e, ao final, perdão de parte dos juros e multas. No grupo de controle, a parcela mínima média era de 2,38% do saldo original, cerca de US$ 437 por mês, e o plano durava em média 52,7 meses.
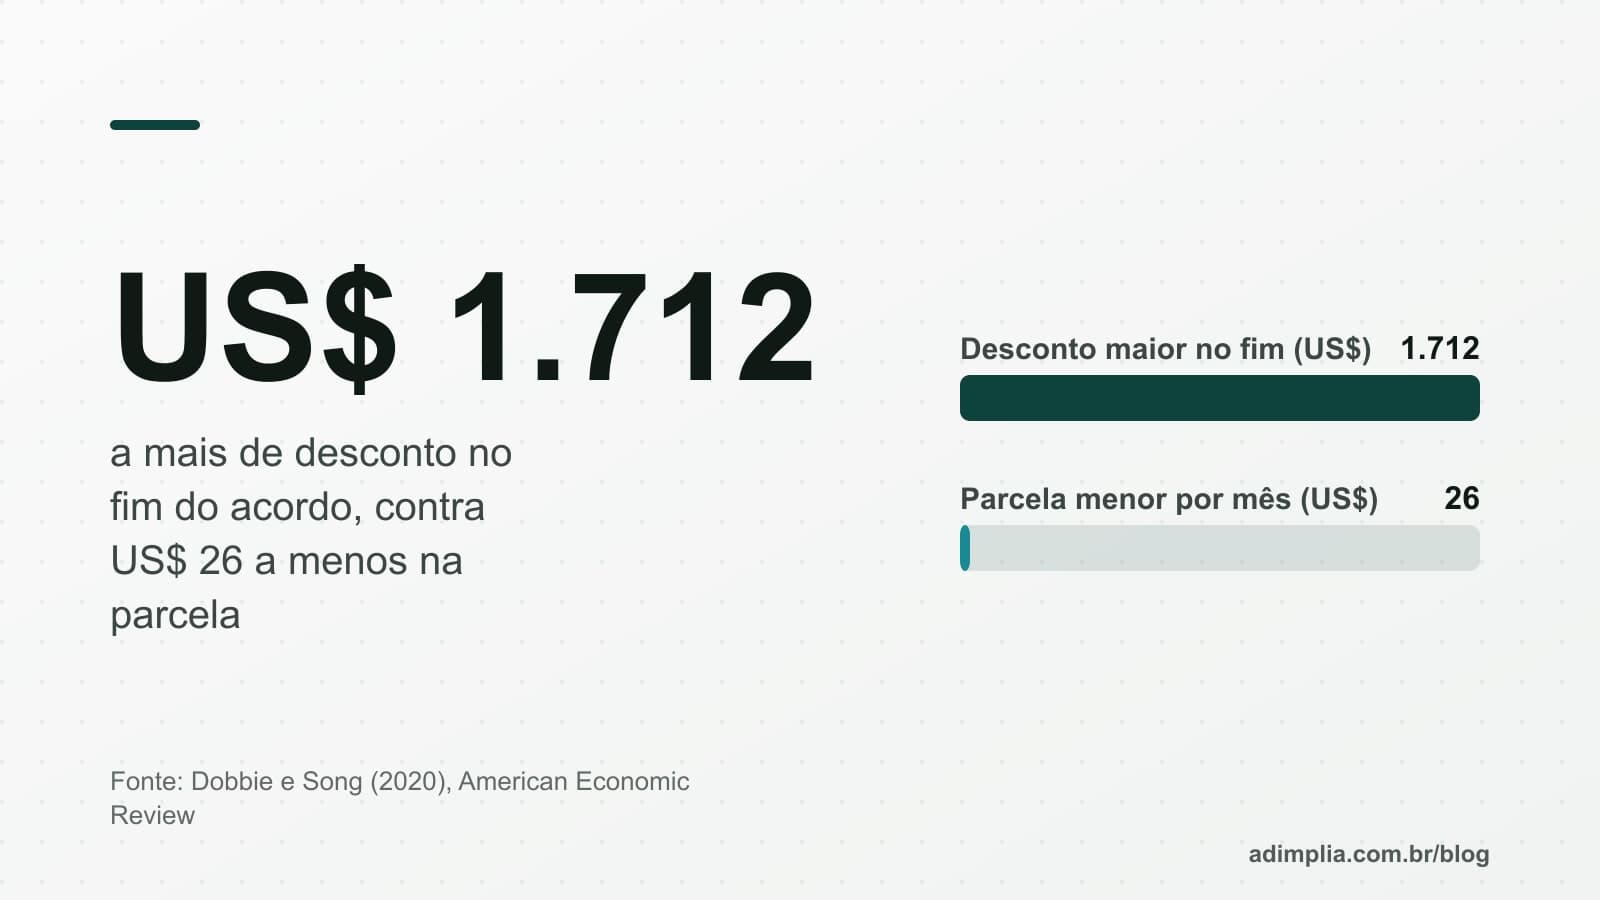
Os devedores sorteados para o grupo de tratamento receberam um plano mais generoso nas duas pontas: a parcela mínima ficou pouco mais de US$ 26 menor por mês (6,15% a menos) e o desconto no fim do acordo ficou US$ 1.712 maior (49,17% a mais). O custo dos dois benefícios para os credores, trazido a valor presente, era parecido: cerca de US$ 440 por devedor. Isso permitiu comparar, dólar por dólar, qual dos dois alívios funciona.
O que aconteceu
O desconto no saldo funcionou, apesar de só valer três a cinco anos depois. Entre os devedores com as dívidas mais altas, o desconto mediano aumentou a chance de concluir o plano em 1,62 ponto percentual (11,89% a mais), reduziu a chance de pedir falência pessoal em 1,33 ponto (9,36% a menos) e reduziu a chance de ter dívida em cobrança em 1,25 ponto. A chance de estar empregado subiu 1,66 ponto.
A parcela menor não funcionou. Não houve efeito perceptível sobre a conclusão do plano, e a chance de ter dívida em cobrança subiu 1,40 ponto percentual. Os autores explicam o motivo: a parcela menor alongou o plano em média quatro meses, e cada mês a mais é um mês em que o devedor pode perder o emprego ou enfrentar uma despesa inesperada e abandonar o acordo. O alívio imediato foi anulado pelo risco adicional do prazo maior.
Para os credores, segundo o resumo da pesquisa publicado pela própria American Economic Association em maio de 2020, o resultado foi aproximadamente neutro: receberam mais vezes, em vez de ver o cliente pedir falência, mas abriram mão de valor equivalente em desconto.
O devedor não precisa de uma dívida mais longa. Precisa de uma dívida que acabe. O desconto condicionado ao cumprimento do acordo dá um motivo para chegar ao fim; a parcela menor só adia o problema.
Por que isso interessa a quem cobra mensalidade e carnê
O estudo é sobre cartão de crédito nos Estados Unidos, com um programa específico de aconselhamento, e não deve ser lido como receita universal. Mas o mecanismo é o mesmo em qualquer renegociação: todo mês a mais de acordo é um mês a mais de exposição a imprevistos. Na prática das pequenas e médias empresas brasileiras, vemos acordos de mensalidade escolar ou de carnê esticados em 12, 18, 24 parcelas pequenas, que começam bem e morrem na quinta ou sexta parcela. A parcela cabe no bolso; o prazo não cabe na vida.
Três orientações que o estudo sustenta:
- Concentre a concessão no desconto, não no prazo. Multa e juros de mora são a parte da dívida de que a empresa pode abrir mão sem perder o principal. Oferecer esse desconto condicionado à quitação (ou à última parcela do acordo) cria o incentivo certo. Veja o que são juros de mora e como funciona a renegociação no nosso glossário.
- Acordos curtos. Poucas parcelas, com valor que a pessoa consegue pagar, valem mais do que muitas parcelas minúsculas. Se o valor só cabe em muitas parcelas, é o desconto que precisa crescer, não o prazo.
- Mostre o fim. Quem vê a data em que a dívida acaba tem mais motivo para seguir. Na mensagem de cobrança, o número que importa não é a parcela, é "em três meses você está em dia".
Limites do estudo
Os efeitos medidos são modestos em pontos percentuais, e os próprios autores destacam que a margem de erro não permite afirmar efeitos sobre salário e poupança. O programa estudado é intermediado por uma agência de aconselhamento, o que não existe na mesma forma no Brasil. E os devedores do experimento já tinham procurado ajuda, ou seja, queriam pagar. Para quem não quer pagar, nem desconto nem parcela resolvem; aí a questão é outra. Ainda assim, para a maioria dos inadimplentes de uma escola, clínica ou loja, que atrasou por aperto e não por má-fé, a lição vale: alívio bom é o que encurta o caminho até o fim da dívida.
Perguntas frequentes
É melhor dar desconto ou alongar o parcelamento para o cliente inadimplente?
O experimento americano publicado na American Economic Review em 2020 mostra que o desconto no total da dívida, mesmo pago só no fim do acordo, aumentou a chance de o devedor concluir o plano e reduziu pedidos de falência. A parcela menor, com prazo mais longo, não teve efeito positivo.
Por que alongar o parcelamento pode piorar a inadimplência?
Porque cada mês a mais de acordo é um mês a mais em que o devedor pode sofrer um imprevisto (perda de renda, despesa inesperada) e abandonar o pagamento. No estudo, a parcela menor alongou o plano em quatro meses, e esse risco extra anulou o alívio.
Fontes
- Dobbie, Will; Song, Jae. Targeted Debt Relief and the Origins of Financial Distress: Experimental Evidence from Distressed Credit Card Borrowers. NBER Working Paper 23545, 2017 . DOI: 10.3386/w23545
- Dobbie, Will; Song, Jae. Targeted Debt Relief and the Origins of Financial Distress: Experimental Evidence from Distressed Credit Card Borrowers (versão publicada). American Economic Review, vol. 110, n. 4, p. 984 a 1018, 2020 . DOI: 10.1257/aer.20171541
- Smith, Tyler. How to cure a debt hangover (AEA Research Highlights). American Economic Association, 2020
Guia completo: para entender o tema do começo ao fim, leia Guia completo de inadimplência para pequenas empresas.