
Multa por atraso fez os atrasos quase dobrarem, mostra estudo
Num experimento clássico em creches, a multa para pais atrasados aumentou os atrasos em vez de reduzi-los, e o efeito ficou mesmo depois que ela saiu. O que isso ensina a quem cobra mensalidade.


Neste texto
Imagine uma creche que cansou de ver pais chegando atrasados para buscar os filhos. A solução parece óbvia: cobrar uma multa. Foi o que seis creches da cidade de Haifa, em Israel, fizeram em 1998, como parte de um experimento. O resultado surpreendeu até os pesquisadores: os atrasos quase dobraram.
O estudo, de Uri Gneezy e Aldo Rustichini, foi publicado em 2000 no Journal of Legal Studies com um título que virou expressão na economia: "A Fine is a Price", ou "uma multa é um preço". Mais de 25 anos depois, ele continua sendo uma das melhores lições para quem cobra mensalidade.
Como foi o experimento?
Os pesquisadores acompanharam 10 creches particulares de Haifa, de janeiro a junho de 1998, por 20 semanas. A creche fechava às 16h, e o contrato não dizia nada sobre atrasos.
- Semanas 1 a 4: só observação, contando os pais que chegavam atrasados.
- Semana 5: em 6 creches, sorteadas, passou a valer uma multa de 10 shekels por criança para quem chegasse mais de 10 minutos depois do horário. As outras 4 creches serviram de comparação.
- Semana 17: a multa foi retirada, sem explicação.
- Semanas 17 a 20: mais quatro semanas de observação.
Para ter uma ideia do tamanho da multa, a mensalidade era de 1.400 shekels, cerca de 380 dólares na época, e uma multa de estacionamento custava 75 shekels. Era uma multa pequena, mas não insignificante.
O que aconteceu com os atrasos?
Multa sozinha não resolve atraso. Nós cobramos com conversa e respeito.
Conheça a AdimpliaOs atrasos subiram logo depois da multa. Segundo os autores, em 2 a 3 semanas o nível de atrasos dobrou e depois se estabilizou num patamar quase duas vezes maior do que o inicial. Nas 4 creches sem multa, nada mudou de forma relevante.
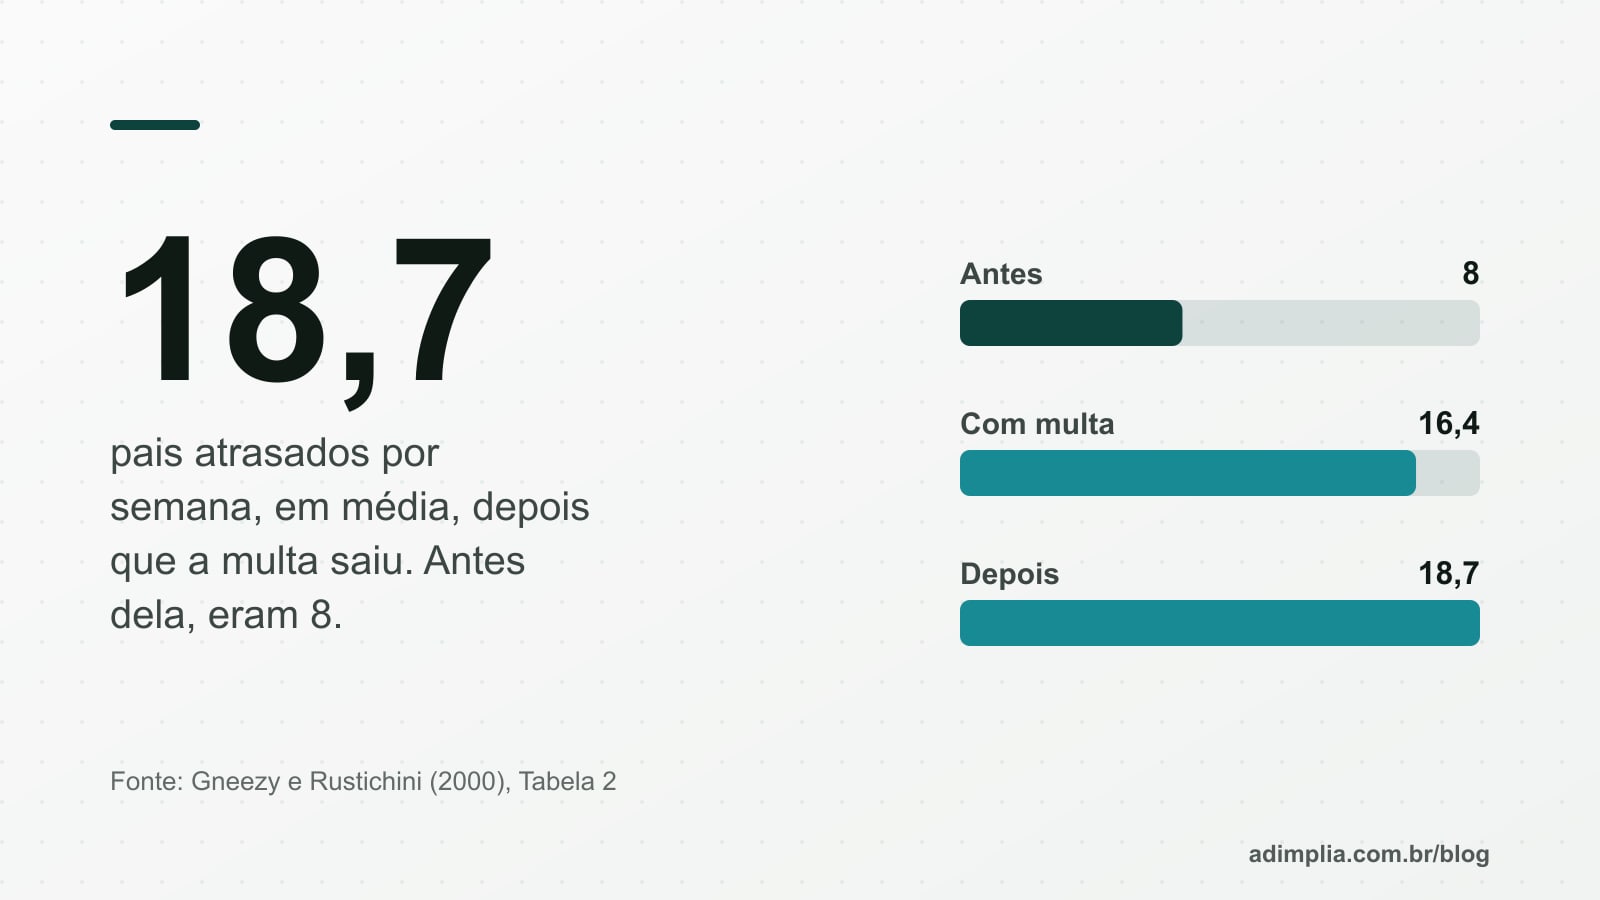
Pela tabela do estudo, a média das 6 creches com multa foi de 8 pais atrasados por semana, antes da regra, para 16,4 no período com multa. O dado mais intrigante vem depois: quando a multa saiu, os atrasos não voltaram ao nível anterior. Nas quatro semanas finais, a média foi de 18,7.
Por que a multa piorou o problema?
A explicação dos autores é simples e poderosa. Antes da multa, chegar atrasado era um favor que o pai pedia à professora, que ficava esperando depois do horário. Havia um pouco de culpa e de constrangimento envolvidos.
Com a multa, o atraso ganhou preço. Pelo valor de 10 shekels, o pai passou a "comprar" mais tempo, sem culpa. Nas palavras dos autores, nenhuma culpa ou vergonha se liga ao ato de comprar um produto quando se quer.
E por que o atraso não caiu quando a multa saiu? Os autores propõem uma regra social: uma vez mercadoria, sempre mercadoria. Os pais tinham aprendido que o atraso era um serviço com preço. Quando o preço sumiu, o serviço passou a parecer de graça.
O que dizem os estudos nos EUA?
Pesquisas com cartões e contas bancárias nos Estados Unidos ajudam a completar o quadro.
Sumit Agarwal, John Driscoll, Xavier Gabaix e David Laibson analisaram cerca de 4 milhões de faturas de 128 mil contas de cartão de um grande banco americano, entre 2002 e 2004, num texto para discussão do NBER de 2008. A multa por atraso era de 30 a 35 dólares. Quem pagava uma multa tinha 44% menos chance de atrasar de novo no mês seguinte. Mas o aprendizado se apagava: o efeito perdia cerca de 10% por mês e praticamente sumia em um ano.
Victor Stango e Jonathan Zinman, num artigo publicado em 2014 na Review of Financial Studies, encontraram algo parecido com a tarifa do cheque especial. Quem respondia a pesquisas com perguntas sobre essa tarifa passava a pagá-la menos, e o efeito durava até dois anos. Simplesmente pensar no assunto mudava o comportamento, principalmente entre quem tinha menos educação financeira.
Juntos, os estudos apontam na mesma direção: o que reduz o atraso é a atenção do cliente no momento certo, não o tamanho da punição. Já mostramos que o vencimento perto do dia do salário reduz o atraso e que o apelo moral na cobrança também funciona.
E no Brasil?
Aqui, a multa já é pequena por lei. Nas vendas a prazo ao consumidor, o artigo 52 do Código de Defesa do Consumidor limita a multa de mora a 2% do valor da prestação. Numa mensalidade de R$ 500, são R$ 10.
Ou seja: a multa brasileira se parece muito com a das creches de Haifa. Ela compensa parte do custo do atraso e deve continuar no contrato, mas dificilmente vai convencer alguém a pagar em dia. Para muitas famílias, pagar R$ 10 a mais e usar o dinheiro em outra conta urgente parece um bom negócio.
Fato e leitura
Os números do experimento foram conferidos no texto integral da versão publicada do artigo de Gneezy e Rustichini (Journal of Legal Studies, 2000); as médias das 6 creches foram calculadas por nós a partir da Tabela 2. Os dados de Agarwal e coautores estão no texto para discussão do NBER de 2008, que não passou por revisão de revista, e os de Stango e Zinman no resumo oficial do artigo. A comparação com a multa brasileira e as recomendações são leitura nossa. Para aplicar na prática, veja o guia de cobrança humanizada e o glossário de multa de mora.
Perguntas frequentes
Qual a multa máxima por atraso de mensalidade?
Nas vendas a prazo ao consumidor, o Código de Defesa do Consumidor limita a multa de mora a 2% do valor da prestação (art. 52, § 1º). Juros e correção são cobrados à parte.
Então é melhor não cobrar multa?
Não é isso. A multa compensa o atraso e está prevista em lei. O estudo mostra que ela sozinha não muda o comportamento: o que reduz o atraso é lembrar o cliente na hora certa e manter a relação.
Fontes
- Gneezy, Uri; Rustichini, Aldo. A Fine is a Price. The Journal of Legal Studies, v. 29, n. 1, p. 1-17, 2000 . DOI: 10.1086/468061
- Gneezy, Uri; Rustichini, Aldo. A Fine is a Price (texto integral). Universidade de Zurique (cópia da versão publicada), 2000
- Agarwal, Sumit; Driscoll, John C.; Gabaix, Xavier; Laibson, David. Learning in the Credit Card Market. NBER Working Paper 13822, 2008 . DOI: 10.3386/w13822
- Stango, Victor; Zinman, Jonathan. Limited and Varying Consumer Attention: Evidence from Shocks to the Salience of Bank Overdraft Fees. Review of Financial Studies, v. 27, n. 4 (versão NBER Working Paper 17028), 2014 . DOI: 10.1093/rfs/hhu008
- Código de Defesa do Consumidor (Lei nº 8.078/1990), art. 52. Planalto, 11/09/1990
Guia completo: para entender o tema do começo ao fim, leia Cobrança humanizada: o que é e como fazer.