
Vencimento no dia errado faz o cliente atrasar, mostram estudos
Pesquisas em Israel, nos Estados Unidos e no México mostram que parte do atraso não é falta de vontade de pagar: é a conta vencendo antes de o dinheiro chegar. E a solução custa quase nada.

Neste texto
Toda empresa que recebe a prazo conhece o cliente que paga sempre, mas sempre com uns dias de atraso. É tentador ver nisso descaso. Um conjunto de estudos sugere outra explicação, bem mais simples: a conta vence antes de o dinheiro chegar.
Pesquisadores em Israel, nos Estados Unidos e no México mediram esse efeito com dados reais. O resultado se repete nos três lugares, e a solução está nas mãos de quem cobra: escolher melhor o dia do vencimento.
O experimento involuntário de Jerusalém
Em Jerusalém, a data de vencimento da conta de água é definida de forma aleatória. Por isso, algumas famílias recebem o benefício social um dia depois de a conta vencer, e outras recebem um dia ou mais antes. Os economistas Momi Dahan e Udi Nisan aproveitaram esse sorteio para comparar as mesmas famílias de baixa renda nas duas situações. O estudo saiu em 2022 na revista Water Resources Research.
Atraso nem sempre é calote. Nós cobramos no tempo e no tom certos.
Conheça a AdimpliaO achado é forte. Quando o benefício caía um dia depois do vencimento, o atraso aumentava em mais de 10 pontos percentuais entre as famílias que recebiam auxílio de renda, e em cerca de 6 pontos entre aposentados com complemento de renda. Nada mudou na renda, na dívida ou na disposição de pagar. Mudou só a ordem dos dias. Os autores lembram que esse descasamento gera juros e multas, um custo que pesa mais justamente sobre quem tem menos.
Nos Estados Unidos, o mesmo padrão
Brian Baugh, Jesse Leary e Jialan Wang usaram outro sorteio natural. A previdência americana paga os benefícios na segunda, terceira ou quarta quarta-feira do mês, conforme a data de nascimento. Isso cria meses em que o intervalo entre dois pagamentos é de 28 dias e meses em que é de 35.
Com dados de cerca de 34 mil famílias e de empréstimos de lojas de crédito rápido, os pesquisadores viram que, nos períodos de 35 dias, a chance diária de entrar no cheque especial era 5% maior e a de tomar um empréstimo de curto prazo numa loja, 31% maior. E as diferenças entre os grupos vinham do descasamento entre o dia do benefício e o vencimento da prestação da casa, do carro e do cartão. Um detalhe chama atenção: mesmo assim, as famílias raramente pediam para mudar a data de vencimento.
E nas pequenas empresas do México?
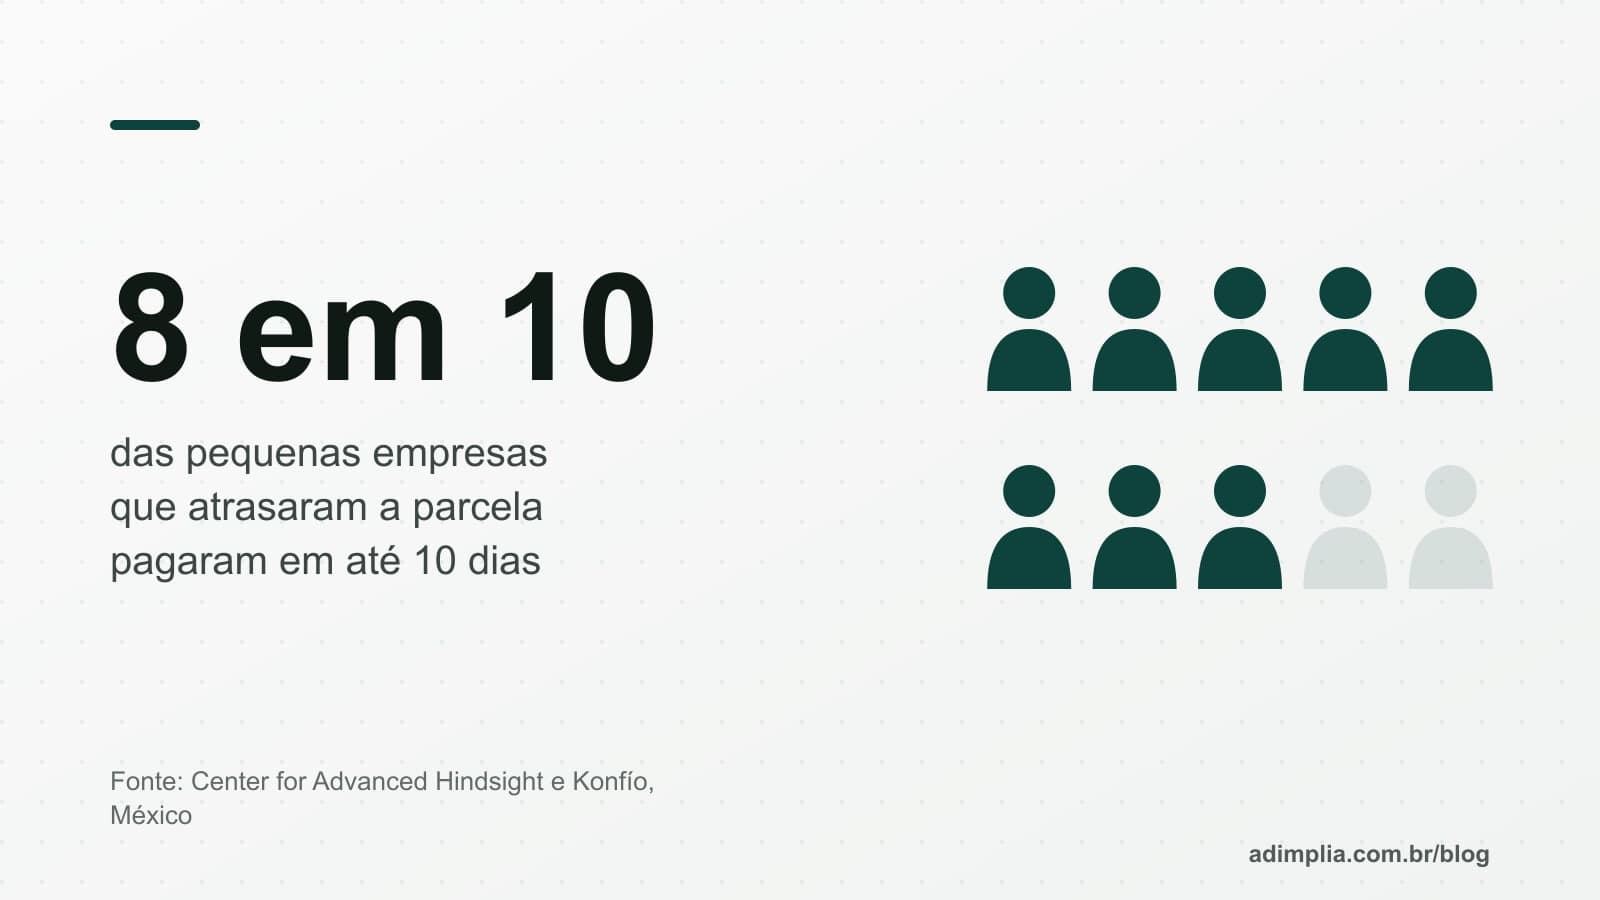
A fintech mexicana Konfío, que empresta capital de giro a pequenas e médias empresas, tinha um problema conhecido: cerca de 15% dos clientes não pagavam a parcela na data. Mas 80% desses pagavam nos 10 dias seguintes. Para o Center for Advanced Hindsight, centro de economia comportamental que conduziu a pesquisa com a empresa, era um sinal de falta de dinheiro naquele dia, não de falta de vontade.
Outros números do relatório reforçam a leitura:
- Cerca de 40% dos clientes tinham o vencimento no começo do mês, data definida pela própria empresa a partir do dia da contratação.
- 62% lembravam exatamente a data de pagamento. Esquecimento, portanto, não era a principal barreira.
- Numa pesquisa experimental com os clientes, 9 em cada 10 escolheriam uma data diferente da atual quando tiveram a opção, e quem pôde escolher declarou maior chance de pagar em dia.
O mesmo relatório cita um teste anterior do centro com um banco americano: alinhar o vencimento das parcelas de financiamento de carro ao dia do salário reduziu em 23% o número de pagamentos atrasados em comparação com o grupo de controle.
Por que isso importa para quem cobra
O primeiro ponto é de diagnóstico. Antes de tratar o cliente que atrasa cinco dias como mau pagador, vale perguntar quando ele recebe. Uma parte do que aparece como inadimplência é só desencontro de calendário, e é a parte mais fácil de resolver.
O segundo é de custo. Mudar a data de vencimento não exige desconto, juros menores nem investimento. Exige uma pergunta no cadastro e um sistema que aceite duas ou três datas. Já vimos efeito parecido com os lembretes de vencimento: pequenas mudanças de desenho mudam o comportamento, desde que deem ao cliente uma saída real.
O terceiro é de limite. Os estudos não dizem que todo atraso é desencontro de datas. Há clientes sem renda suficiente, e para eles a data certa não basta. A Konfío, inclusive, não encontrou relação clara entre a data escolhida e o dia de maior receita das empresas, que têm entrada de dinheiro mais irregular do que um assalariado.
Como escolher o vencimento na prática
- Pergunte no cadastro em que dia o cliente costuma receber. Na matrícula, no contrato do plano ou na abertura do crediário.
- Ofereça duas ou três datas fixas. O relatório mexicano sugere que o ato de escolher já ajuda, e poucas opções não complicam o controle.
- Deixe a troca de data fácil. Se o cliente mudou de emprego, ele precisa conseguir mudar o vencimento sem burocracia.
- Combine data certa com débito ou Pix automático. Na Konfío, 91% de quem automatizou o pagamento estava em dia, contra 55% de quem não automatizou; os grupos são diferentes entre si, mas a distância é grande.
- Cobre no primeiro dia de atraso, com gentileza. Se o problema é o dia, um lembrete educado resolve rápido. Se não for, você descobre cedo.
Fato e leitura
Os resultados citados são do artigo de Momi Dahan e Udi Nisan (Water Resources Research, 2022), cujo resumo consultamos; do resumo do projeto de Brian Baugh, Jesse Leary e Jialan Wang apresentado ao Retirement Research Consortium em 2017; e do relatório do Center for Advanced Hindsight com a Konfío. Nenhum dos estudos é brasileiro; a aplicação ao Brasil e as recomendações são leitura nossa. Para o quadro completo, veja o guia de inadimplência para pequenas empresas.
Perguntas frequentes
Qual o melhor dia para o vencimento da mensalidade?
O que o cliente escolher, perto do dia em que ele recebe. Os estudos mostram que o atraso aumenta quando a conta vence antes de o dinheiro entrar. Perguntar ao cliente e oferecer duas ou três datas é simples e reduz o risco.
Mudar a data de vencimento reduz mesmo o atraso?
Há evidência de que sim. Num teste com um banco americano relatado pelo Center for Advanced Hindsight, alinhar o vencimento das parcelas de financiamento de carro ao dia do salário reduziu em 23% o número de pagamentos atrasados em relação ao grupo de controle.
Fontes
- Dahan, Momi; Nisan, Udi. Late Payments, Liquidity Constraints and the Mismatch Between Due Dates and Paydays. Water Resources Research, vol. 58 (resumo no Semantic Scholar), 2022 . DOI: 10.1029/2021WR030303
- Baugh, Brian; Leary, Jesse B.; Wang, Jialan. When Is It Hard to Make Ends Meet?. 19th Annual Joint Meeting of the Retirement Research Consortium (resumo do projeto), agosto de 2017
- Center for Advanced Hindsight, com a Konfío. Can Aligning Loan Payments with Income Support Small Businesses in Mexico? (Research Report 2). Relatório de pesquisa, 2024
Guia completo: para entender o tema do começo ao fim, leia Guia completo de inadimplência para pequenas empresas.