
Dívida das famílias passa de 50% da renda pela 1ª vez, mostra o BC
O Banco Central mostrou que a dívida das famílias chegou a 50,1% da renda de um ano e que o atraso no crédito livre bateu 8,1%. Para quem vende a prazo, o recado é cobrar cedo.

Neste texto
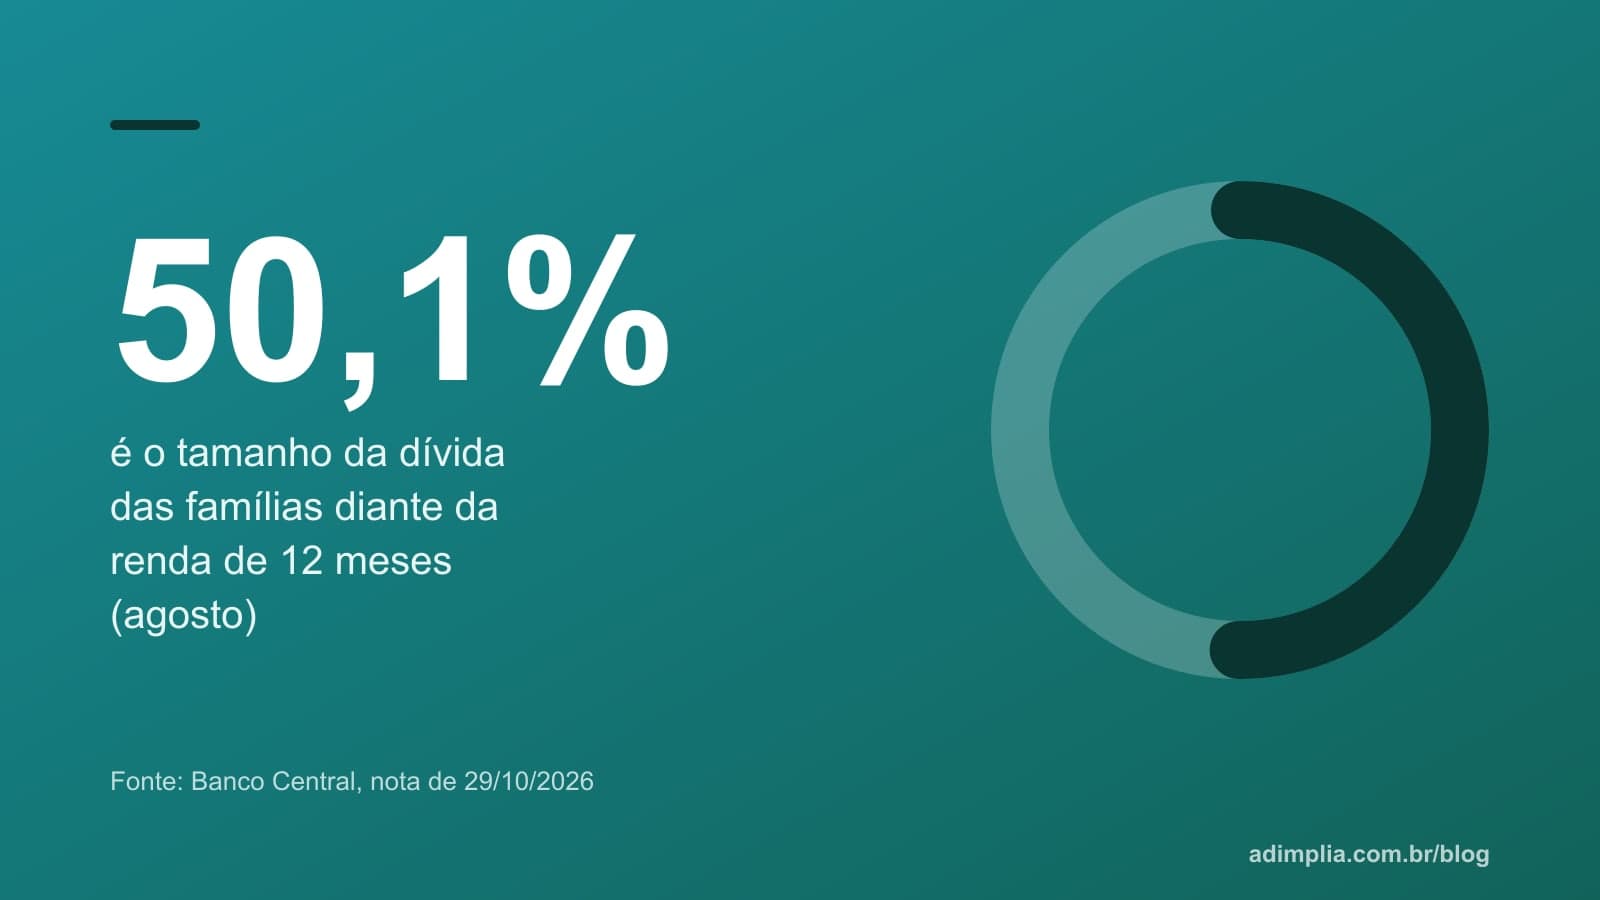
A dívida das famílias brasileiras passou de metade da renda de um ano. Segundo o Banco Central, o endividamento chegou a 50,1% da renda acumulada em 12 meses em agosto, o maior nível da série, de acordo com a CNN Brasil. Os números saíram em 29 de outubro, na nota mensal de estatísticas de crédito.
Na mesma divulgação, o BC mostrou que o atraso das famílias no crédito livre, aquele em que o banco define a taxa, subiu para 8,1% em setembro. Um ano antes, era 6,9%.
Para quem vende a prazo, a leitura é direta: o seu cliente chega ao fim do ano com o orçamento mais preso do que nunca.
O que o Banco Central mostrou?
Seu cliente está mais apertado. Cobre cedo e com respeito: conte com a Adimplia.
Conheça a AdimpliaOs principais números da nota do Banco Central são estes:
- Endividamento das famílias: 50,1% da renda de 12 meses em agosto, alta de 0,2 ponto no mês e de 1,2 ponto em um ano.
- Comprometimento de renda: 29,0% em agosto. É a parte da renda mensal que vai só para pagar parcelas e juros. Subiu 0,2 ponto no mês e 1,4 ponto em 12 meses.
- Atraso das famílias no crédito livre: 8,1% em setembro, alta de 0,1 ponto no mês e de 1,2 ponto em um ano.
- Atraso de todo o crédito às famílias: 6,0%, estável no mês.
- Atraso das empresas: 3,3%, queda de 0,1 ponto no mês.
- Atraso no sistema todo: 5,0%, estável no mês e 0,9 ponto acima de um ano antes.
O estoque de crédito somou R$ 7,4 trilhões em setembro, mas cresce mais devagar: 8,6% em 12 meses, ante 9,4% até agosto.
Endividamento e comprometimento: qual a diferença?
São dois termômetros diferentes, e os dois estão no ponto mais alto.
O endividamento compara tudo o que a família deve com tudo o que ela ganha em um ano. Com 50,1%, o conjunto das famílias deve, somado, o equivalente a cerca de seis meses de renda. Esse número inclui o financiamento da casa, que é longo e costuma ter juro menor.
O comprometimento de renda mostra o peso da dívida no mês. Com 29%, de cada R$ 100 que entram, R$ 29 já saem para parcelas e juros antes de pagar mercado, escola, plano de saúde ou aluguel.
É esse segundo número que mais interessa a quem cobra. Quando quase um terço do salário já tem dono, a mensalidade, a consulta e o carnê da loja disputam o que sobra.
Por que o juro piorou o quadro?
Porque o crédito ficou mais caro justamente para quem mais deve. Segundo o BC, a taxa média do crédito livre às famílias subiu para 62,4% ao ano em setembro, alta de 0,6 ponto no mês e de 3,7 pontos em 12 meses. O BC destacou a alta de 6,8 pontos no rotativo do cartão.
Segundo a Agência Estado, o rotativo do cartão chegou a 451,7% ao ano e o cheque especial, a 139,0% ao ano. São taxas anualizadas: a lei limita os juros e encargos do rotativo a 100% da dívida desde 2024, mas o recado é o mesmo. Quem entra no rotativo ou no cheque especial para fechar o mês afunda rápido.
Para as empresas, a taxa média do crédito livre foi a 24,4% ao ano. O BC citou a alta do capital de giro de prazo mais longo e o crescimento das operações de desconto de duplicatas, sinal de que muitas empresas estão antecipando o que têm a receber para pagar as contas.
O que isso significa na prática?
Três consequências aparecem no dia a dia de quem vende a prazo.
- O cliente escolhe o que pagar. Com 29% da renda presa em parcelas, ele não deixa de pagar tudo: ele prioriza. A conta lembrada com respeito, com uma proposta possível, tende a ser paga antes.
- O atraso envelhece mais rápido. Quem atrasa e resolve cobrir o buraco no rotativo ou no cheque especial piora a própria situação a cada semana. Quanto mais tempo passa, menor a chance de receber.
- Antecipar recebíveis custa caro. A empresa que depende de antecipar o que tem a receber para fechar o caixa paga juros sobre um dinheiro que já é dela. Receber em dia sai mais barato do que qualquer antecipação.
Em setembro, mostramos que o atraso das famílias no crédito livre tinha chegado a 8%. Um mês depois, o número subiu de novo. E o fim do ano traz uma janela importante: o 13º salário é a melhor chance do ano de receber o que atrasou.
Fato e leitura
Os números de endividamento, comprometimento de renda, inadimplência, estoque e juros médios são da nota para a imprensa do Banco Central de 29 de outubro de 2026, conferida no texto oficial. A taxa do rotativo e do cheque especial é da Agência Estado, publicada pelo O Povo no mesmo dia, e a menção ao maior nível da série é da CNN Brasil. As consequências práticas e as recomendações são leitura nossa. Para entender os termos, veja o glossário de superendividamento e o guia de inadimplência para pequenas empresas.
Perguntas frequentes
Qual a diferença entre endividamento e comprometimento de renda?
Endividamento é o total que as famílias devem dividido pela renda de 12 meses (50,1% em agosto). Comprometimento é quanto da renda do mês vai para pagar parcelas e juros (29% em agosto).
A inadimplência das empresas também subiu?
Não em setembro. Segundo o Banco Central, o atraso nas operações com empresas recuou 0,1 ponto, para 3,3%, enquanto o das famílias ficou em 6% e o das famílias no crédito livre subiu para 8,1%.
Fontes
- Banco Central do Brasil. Estatísticas monetárias e de crédito: nota para a imprensa. Banco Central do Brasil, 29/10/2026
- Endividamento das famílias registra recorde em agosto, mostra Banco Central. CNN Brasil, 29/10/2026
- Juro médio do rotativo do cartão de crédito sobe a 451,7% ao ano em setembro, diz BC. O Povo, com Agência Estado, 29/10/2026
- Juro médio no crédito livre sobe a 49,0% em setembro, mostra BC; cheque especial vai a 139%. O Povo, com Agência Estado, 29/10/2026
Guia completo: para entender o tema do começo ao fim, leia Guia completo de inadimplência para pequenas empresas.