
Fed: 1 em 5 famílias dos EUA atrasou dívidas, pior marca desde 2010
A pesquisa trienal do Federal Reserve sobre as finanças das famílias mostra renda maior e, ao mesmo tempo, atrasos que saltaram de 12,2% para 19,6% entre 2022 e 2025. O paradoxo lembra o Brasil.

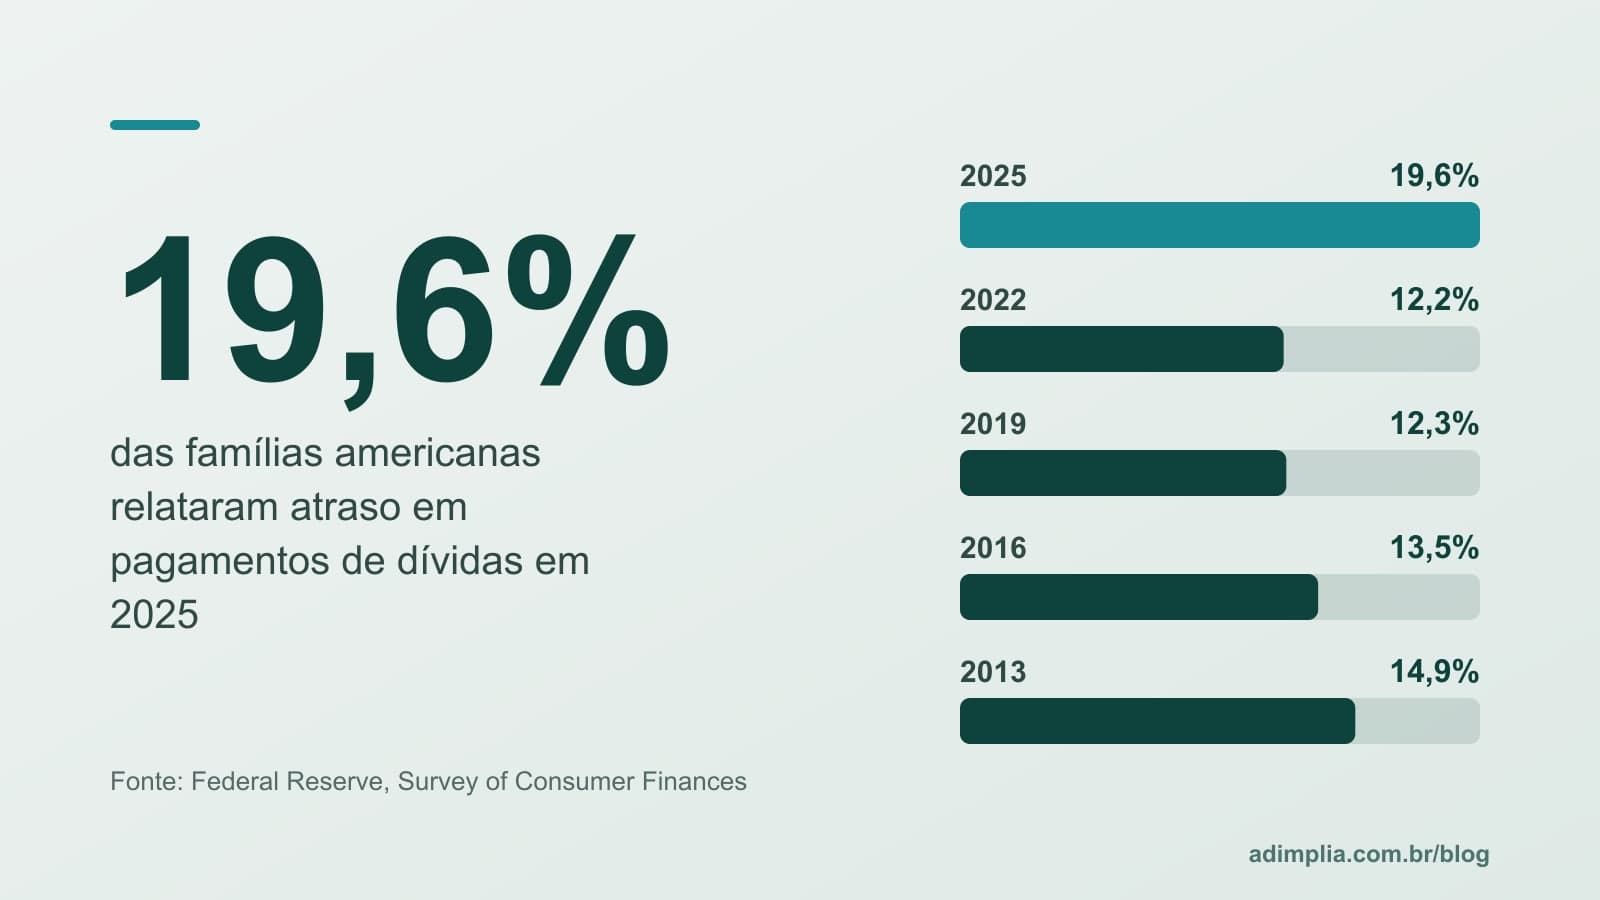
Quase uma em cada cinco famílias americanas atrasou o pagamento de alguma dívida em 2025. O número está na Survey of Consumer Finances, a pesquisa que o Federal Reserve, o banco central dos Estados Unidos, faz a cada três anos sobre as finanças das famílias, e cujos resultados saíram em 9 de outubro de 2026.
Em 2022, a fatia era de 12,2%. Em 2025, chegou a 19,6%. Segundo o próprio Fed, as famílias estão mais atrasadas com suas obrigações do que em qualquer edição desde 2010. E isso aconteceu num período em que a renda mediana subiu.
O que a pesquisa encontrou?
O boletim, assinado por nove economistas do Fed, compara as edições de 2022 e 2025. Na parte que interessa a quem cobra, os números são estes:
Quando o atraso sobe, cobrar cedo faz diferença. Conte com a Adimplia.
Conheça a Adimplia- Atraso em pagamentos: 19,6% das famílias relataram ter atrasado alguma parcela de dívida no ano anterior, ante 12,2% em 2022. Nas edições de 2013, 2016 e 2019, a taxa foi de 14,9%, 13,5% e 12,3%.
- Atraso de 60 dias ou mais: 8,2%, ante 4,9% em 2022.
- Parcela pesada: a fatia de famílias que gastam mais de 40% da renda com parcelas de dívidas subiu de 6,5% para 8,6%, nível visto pela última vez na pesquisa de 2013.
- Comprometimento da renda: a parcela mediana de dívidas consumia 15,4% da renda das famílias endividadas, 2 pontos percentuais a mais do que em 2022.
- Crédito caro: 2,6% das famílias tomaram empréstimo de curto prazo do tipo payday loan, ante 2,1% em 2022.
77% das famílias tinham algum tipo de dívida, praticamente o mesmo de 2022. Segundo o ABA Banking Journal, a dívida mediana no cartão de crédito, entre quem a carrega, subiu 150 dólares, para 3.100 dólares.
Se a renda subiu, por que o atraso subiu?
Esse é o ponto mais interessante do boletim. Entre 2022 e 2025, a renda mediana real das famílias subiu 7%, para 82.200 dólares por ano, e o patrimônio mediano subiu 2%. A economia cresceu cerca de 2,5% ao ano e o desemprego, embora tenha subido de 3,7% para 4,2%, continuou baixo.
Os autores resumem assim: a maioria das famílias teve ganhos moderados de renda e patrimônio, mas um grupo crescente parece estar sob estresse financeiro. A explicação está na parcela. Com juros mais altos para hipoteca e crédito ao consumidor, as prestações cresceram mais rápido do que a renda de uma parte das famílias, e é nessa parte que o atraso se concentra.
Média boa não paga a conta de quem está abaixo dela. A renda média, aliás, caiu 6% no período, sinal de que o ganho não foi distribuído por igual.
O paradoxo também é brasileiro
A fotografia americana lembra a nossa. No Brasil, o desemprego está baixo e a inadimplência segue em recorde. Em setembro, a economista-chefe da Serasa Experian, Camila Abdelmalack, chamou atenção justamente para esse descompasso e disse que ainda não era o momento de prever melhora nos dados de inadimplência. Ela lembrou que juros menores, sozinhos, não resolvem sem melhora consistente da renda.
Nós já mostramos o lado dos saldos: a dívida das famílias nos EUA somou 18,8 trilhões de dólares no segundo trimestre, segundo o Fed de Nova York. A pesquisa do Fed completa o quadro com o lado do comportamento: não é só quanto se deve, é quantos já não conseguem pagar em dia.
O que isso ensina a quem vende a prazo
Há três lições práticas para a pequena empresa brasileira.
- Renda não é sinônimo de capacidade de pagamento. O cliente pode ganhar mais do que no ano passado e ainda assim estar mais apertado, porque a parcela do cartão e do financiamento cresceu. Antes de dar prazo, vale olhar o compromisso total, não só a renda declarada.
- O atraso longo cresce junto com o curto. Nos EUA, os atrasos de 60 dias ou mais quase dobraram. Atraso que não é tratado no começo envelhece, e o atraso velho é o mais difícil de recuperar.
- Quem cobra primeiro recebe primeiro. Quando o orçamento aperta, o cliente escolhe quais contas pagar. A conta que tem contato, proposta e facilidade de pagamento sobe na fila.
Fato e leitura
Os números são do boletim "Changes in U.S. Family Finances from 2022 to 2025", do Federal Reserve, divulgado em 9 de outubro de 2026 e conferido no texto oficial, e do comunicado do Fed na mesma data; o dado do cartão de crédito é do ABA Banking Journal. A fala da Serasa foi publicada pela Let's Money em 15 de setembro de 2026, com informações da Bloomberg Línea. A comparação com o Brasil e as recomendações são leitura nossa. Para o quadro completo, veja o guia de inadimplência para pequenas empresas.
Perguntas frequentes
O que é a Survey of Consumer Finances?
É a pesquisa do Federal Reserve, o banco central dos Estados Unidos, que a cada três anos entrevista famílias sobre renda, patrimônio, dívidas e uso de crédito. A edição de 2025 foi divulgada em 9 de outubro de 2026.
Por que o atraso sobe mesmo com a renda subindo?
Porque a parcela cresceu mais. Entre 2022 e 2025, a parte da renda das famílias comprometida com dívidas subiu e a fatia de famílias que gastam mais de 40% da renda com parcelas passou de 6,5% para 8,6%, segundo o Fed.
Fontes
- Aladangady, Aditya; Bricker, Jesse; Chang, Andrew C.; Goodman, Sarena; Li, Gina; Moore, Kevin B.; Reber, Sarah; Volz, Alice Henriques; Windle, Richard. Changes in U.S. Family Finances from 2022 to 2025: Evidence from the Survey of Consumer Finances. Federal Reserve Bulletin, 09/10/2026
- Federal Reserve Board releases results of the 2025 Survey of Consumer Finances. Federal Reserve Board, comunicado à imprensa, 09/10/2026
- Fed survey finds increase in family income, financial stress. ABA Banking Journal, outubro de 2026
- Serasa: é cedo para dizer que inadimplência chegou ao pior. Let's Money, com informações da Bloomberg Línea, 15/09/2026
Guia completo: para entender o tema do começo ao fim, leia Guia completo de inadimplência para pequenas empresas.