
Peic: endividamento recua em setembro, mas atraso médio chega a 65 dias
Pesquisa da CNC divulgada em 8 de outubro mostra 81,7% das famílias com dívidas, 29,6% com contas em atraso e 12,5% sem condições de pagar. Quase metade do que está vencido passa de 90 dias.

Neste texto
A Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) divulgou em 8 de outubro a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic) de setembro de 2026. O endividamento das famílias recuou pela primeira vez no ano, de 82% em agosto (recorde da série) para 81,7%, e a parcela de famílias com contas em atraso caiu de 29,9% para 29,6%, o menor nível desde março.
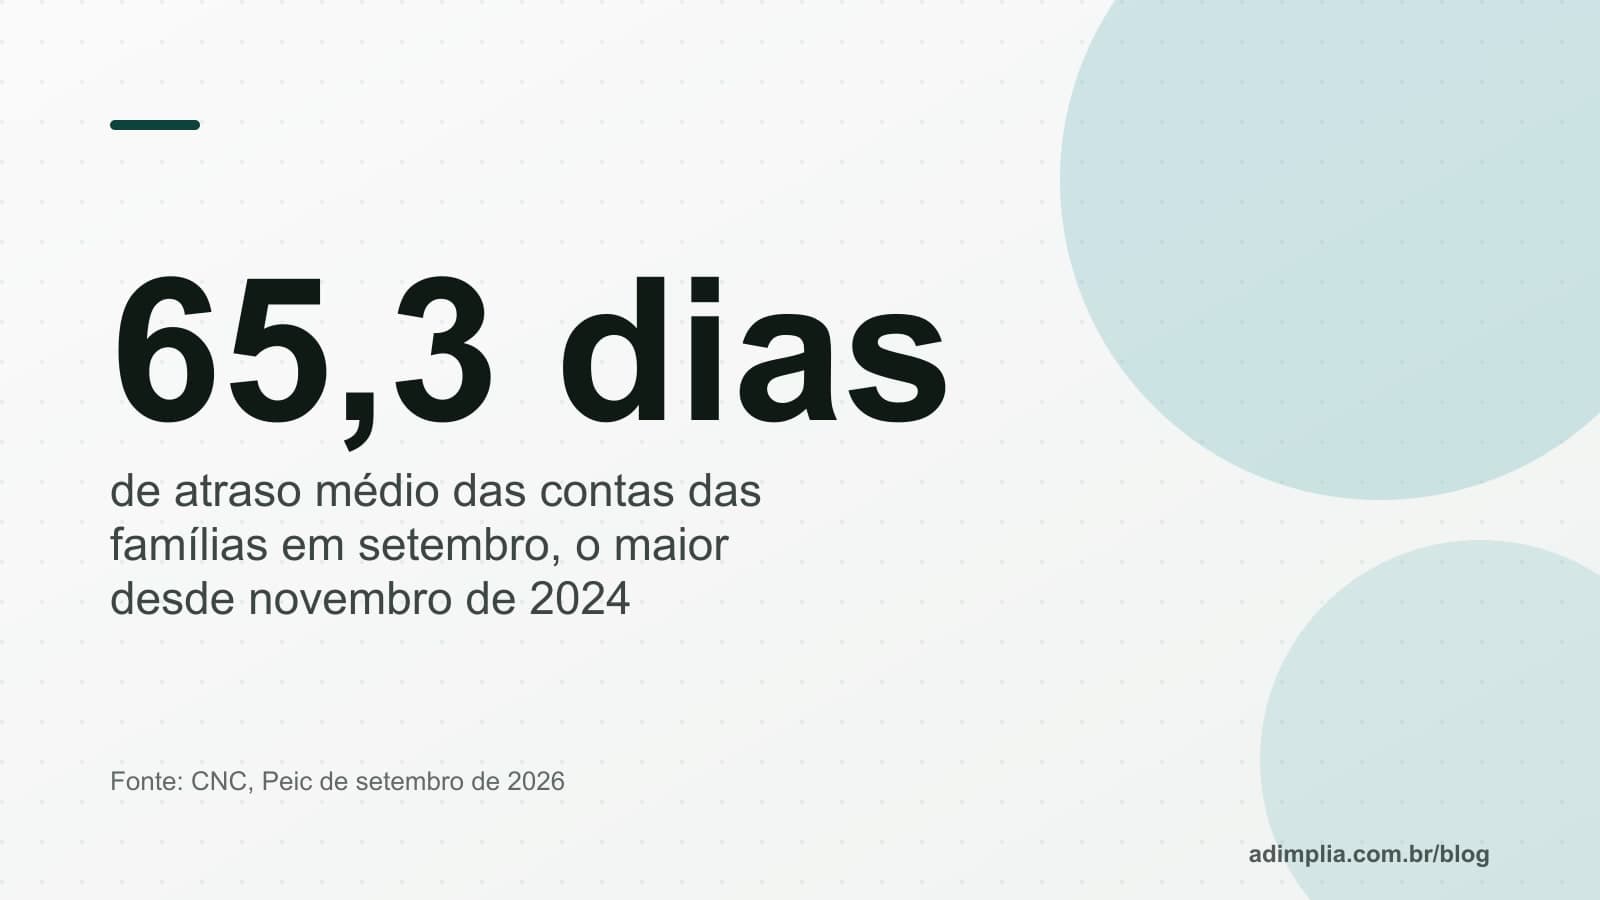
A boa notícia, porém, vem com um alerta que interessa a quem recebe em mensalidade ou carnê: o tempo médio de atraso subiu pelo segundo mês seguido, para 65,3 dias, o maior desde novembro de 2024. E 48,9% das contas vencidas estão atrasadas há mais de 90 dias.
Os números de setembro
Quanto mais o atraso dura, menos se recupera. Comece hoje.
Conheça a AdimpliaA Peic é mensal e mede três coisas: quem tem dívida a vencer, quem tem conta atrasada e quem diz que não vai conseguir pagar.
| Indicador | Set/2025 | Ago/2026 | Set/2026 |
|---|---|---|---|
| Famílias com dívidas a vencer | 79,2% | 82,0% | 81,7% |
| Famílias com contas em atraso | 30,5% | 29,9% | 29,6% |
| Sem condições de pagar as contas em atraso | 13,0% | 12,5% | 12,5% |
| Tempo médio de atraso (dias) | 64,7 | 65,0 | 65,3 |
| Parcela da renda comprometida com dívidas | 29,3% | 29,5% | 29,6% |
Fonte: nota da CNC e série histórica da Peic, com arredondamento nosso para uma casa decimal.
Outros dados da nota oficial: 17,3% das famílias se declaram muito endividadas (leve queda), e 18,1% dizem não ter nenhum tipo de dívida (em alta). A CNC lembra que a percepção de estar "muito endividado" é subjetiva e não equivale a superendividamento.
Por faixa de renda, a queda do endividamento veio das famílias de menor renda: entre as que ganham até 3 salários mínimos, o índice foi de 85,1% para 84,6%; de 3 a 5 salários, de 83,7% para 83,3%. A única alta foi na faixa de 5 a 10 salários mínimos, de 77,2% para 77,9%. Entre as famílias com renda acima de 10 salários mínimos, a inadimplência subiu de 14,9% para 15%.
Onde está a dívida: cartão, carnê e crédito pessoal
A série histórica da Peic, publicada junto com a pesquisa, detalha o tipo de dívida das famílias endividadas. O cartão de crédito domina, mas o carnê continua presente em uma de cada seis famílias com dívida.
| Tipo de dívida (% das famílias endividadas) | Set/2025 | Set/2026 |
|---|---|---|
| Cartão de crédito | 84,2% | 85,2% |
| Carnês | 16,6% | 15,7% |
| Crédito pessoal | 11,4% | 13,3% |
| Financiamento de casa | 9,2% | 9,7% |
| Financiamento de carro | 8,8% | 8,8% |
| Crédito consignado | 5,3% | 7,3% |
| Cheque especial | 3,2% | 3,0% |
Dois movimentos chamam atenção. O carnê perdeu quase 1 ponto em um ano, enquanto o crédito pessoal e o consignado ganharam. É uma troca de crédito do lojista por crédito do banco. Para quem vende com carnê próprio, isso significa que o cliente que ainda usa o carnê tem, cada vez mais, outras parcelas bancárias competindo pelo mesmo orçamento.
O tempo médio de comprometimento com dívidas ficou em 7,2 meses, e a parcela média da renda comprometida, em 29,6%: quase um terço do que a família ganha já tem destino antes de o mês começar.
O que a CNC diz
José Roberto Tadros, presidente do Sistema CNC-Sesc-Senac, avaliou que a redução dá "um pequeno respiro" às famílias, e que a continuidade da melhora depende de crédito em condições melhores. A nota registra ainda que a medida provisória que suspendeu as apostas on-line, anunciada no fim de setembro, não aparece nos dados de setembro e poderá ser captada em outubro.
O que isso significa para quem cobra
A Peic mede a família, não a empresa, mas o cruzamento é direto. Se 29,6% das famílias têm alguma conta atrasada e quase metade do que está vencido passa de 90 dias, a carteira de qualquer escola, clínica ou loja tem dois grupos muito diferentes dentro do mesmo "inadimplente": o atraso recente, que ainda está no orçamento da família, e o atraso velho, que já foi abandonado.
A diferença de resultado entre os dois é grande. Numa operação real de cobrança de uma empresa de educação, o valor recuperado nos primeiros 30 dias de atraso foi 4 vezes maior do que o recuperado depois de 6 meses. O dado da CNC, de 65 dias de atraso médio e 48,9% acima de 90 dias, mostra o que acontece quando a cobrança não entra cedo: a conta vai para o fundo da fila.
Fato e leitura
Os percentuais são dados observados da CNC para setembro de 2026, publicados em 8 de outubro; os números de setembro de 2025 e de agosto de 2026 vêm da série histórica oficial. A relação entre tempo de atraso e chance de recuperação é interpretação nossa, apoiada na experiência de cobrança; o dado da operação de educação é da Adimplia e não é uma estatística nacional. Veja também o que mostrou o Mapa da Inadimplência da Serasa de agosto, que mede pessoas negativadas, e não famílias.
Perguntas frequentes
Qual é o percentual de famílias endividadas no Brasil em 2026?
Em setembro de 2026, 81,7% das famílias tinham dívidas a vencer, segundo a Peic da CNC, abaixo do recorde de 82% de agosto. Em setembro de 2025, eram 79,2%.
Quantas famílias têm carnê entre as dívidas?
Pela série histórica da Peic, 15,7% das famílias endividadas tinham carnês em setembro de 2026, contra 16,6% em setembro de 2025. O cartão de crédito aparece em 85,2% das famílias endividadas.
Fontes
- CNC: inadimplência e endividamento das famílias brasileiras recuam em setembro. CNC, Portal do Comércio, 08/10/2026
- Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), setembro de 2026: página da publicação, com PDF e série histórica. CNC, Portal do Comércio, 08/10/2026
- Série histórica da Peic (planilha), com os indicadores de agosto de 2025 a setembro de 2026. CNC, 08/10/2026
- CNC registra recuo de 81,7% de famílias brasileiras com dívidas. Folha de Pernambuco, 08/10/2026
Guia completo: para entender o tema do começo ao fim, leia Crediário e carnê: como cobrar sem perder o cliente.