
Receber em até 30 dias reduziu a quebra de empresas em 25%, diz estudo
Pesquisa publicada no Journal of Finance acompanhou transportadoras francesas depois de uma lei de 2006 que proibiu prazos de pagamento acima de 30 dias: a inadimplência dessas empresas caiu cerca de um quarto, sem perda de lucro, e mais pequenas entraram no mercado.

Neste texto
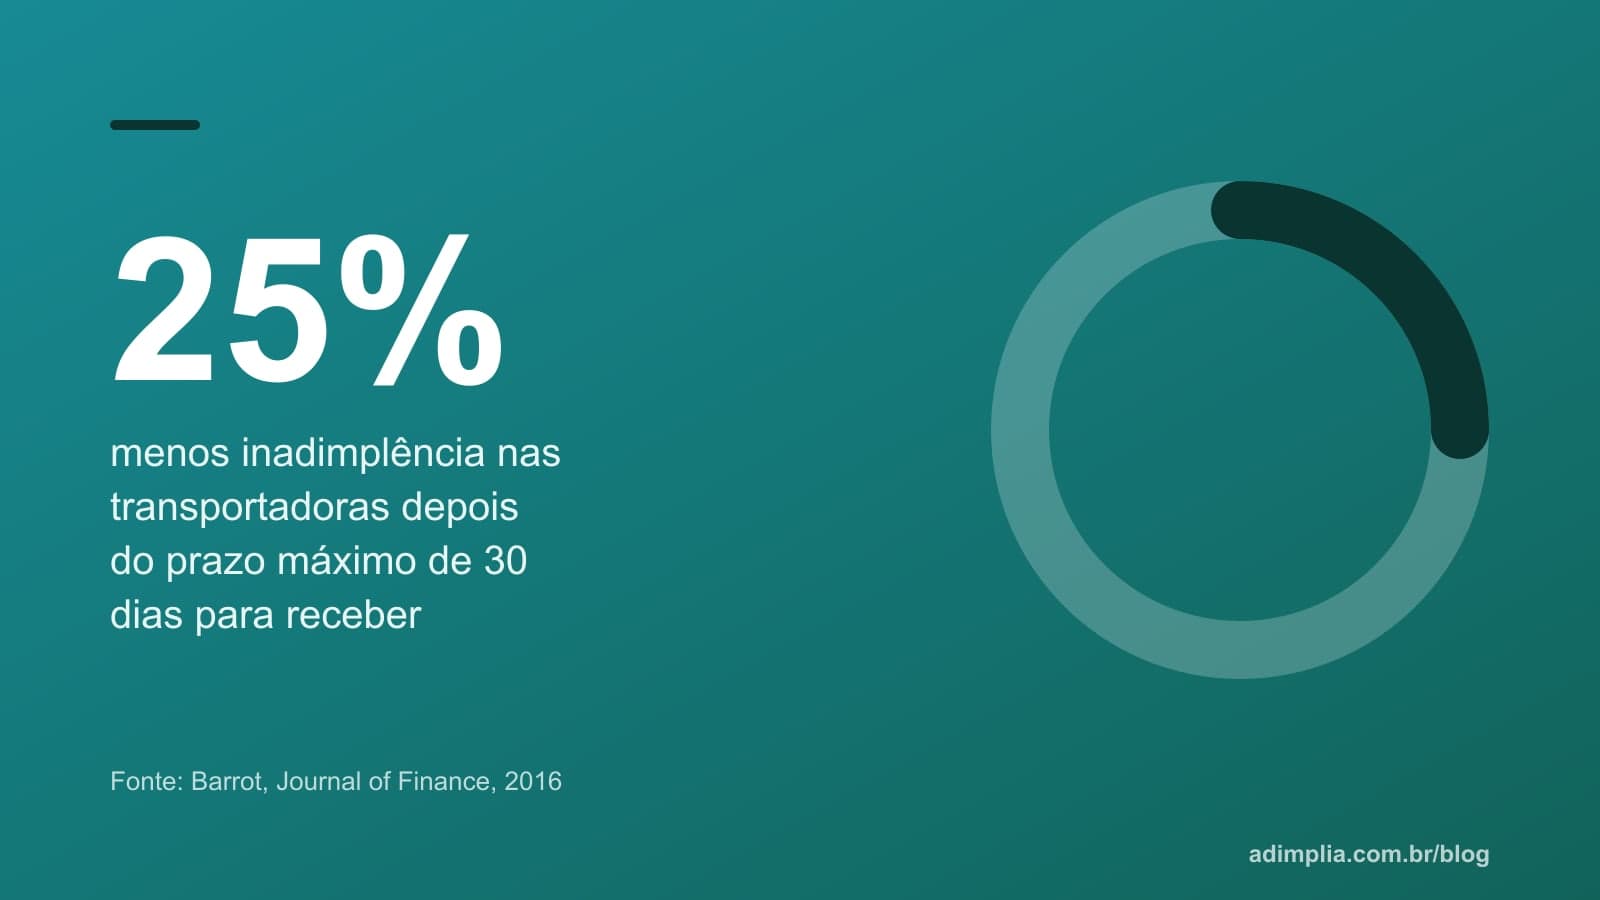
Uma pergunta que toda pequena empresa responde sem pensar muito: quantos dias de prazo dar ao cliente? Trinta, sessenta, noventa, "quando ele puder". Um estudo publicado no Journal of Finance, uma das principais revistas de finanças do mundo, mediu o que acontece quando a resposta é obrigada a mudar. O resultado: com prazo máximo de 30 dias, a chance de a própria empresa quebrar caiu cerca de um quarto.
O artigo é de 2016 e trata de transportadoras na França. Nós o trazemos agora porque, uma semana atrás, a Serasa contou 9,3 milhões de empresas negativadas no Brasil, e 75,6% do que elas devem é a credores fora do sistema financeiro. Ou seja, a fornecedores e prestadores de serviço que deram prazo.
O que o estudo fez
Jean-Noël Barrot, então pesquisador em finanças corporativas, usou uma mudança de lei na França como experimento natural. Em 2006, o país proibiu as empresas de transporte rodoviário de carga de combinar com os clientes prazos de pagamento superiores a 30 dias. Outros setores continuaram livres para negociar prazos mais longos.
Comparando as transportadoras com empresas parecidas de setores não afetados, antes e depois da lei (o método chamado de diferenças em diferenças), o estudo encontrou quatro resultados:
Prazo longo demais custa o seu caixa. Receba no tempo certo com a Adimplia.
Conheça a Adimplia- A probabilidade de inadimplência das transportadoras caiu cerca de um quarto depois da restrição, e o efeito durou.
- A queda se concentrou nas empresas com restrição de liquidez, isto é, as que tinham pouco caixa e pouco acesso a crédito.
- O lucro não caiu: receber mais cedo não custou margem, como se poderia temer se os clientes exigissem desconto em troca do prazo menor.
- Mais pequenas transportadoras entraram no mercado, porque a barreira de financiar os clientes grandes ficou menor.
O resumo do artigo é direto: prazos de pagamento longos dificultam a entrada e a sobrevivência de empresas com restrição de liquidez.
Por que o prazo quebra a pequena e não a grande
Quando a sua empresa entrega hoje e recebe em 60 dias, ela está emprestando ao cliente, sem juros e sem garantia, pelo valor da fatura. Esse empréstimo tem um nome nos livros de finanças, crédito comercial, e um custo real: enquanto a fatura não vence, a empresa paga salários, fornecedores e impostos com o próprio caixa ou com capital de giro do banco. Com a Selic em 13,75% ao ano, como mostramos na análise da decisão do Copom, financiar o cliente por dois meses custa mais do que a margem de muita pequena empresa.
A empresa grande suporta o prazo porque tem caixa, crédito barato e muitos clientes. A pequena, não. É por isso que, no estudo, o efeito da lei apareceu justamente nas empresas apertadas: para elas, o prazo era a diferença entre sobreviver e não sobreviver.
O Brasil em agosto de 2026
Os dados da Serasa sobre as 9,3 milhões de empresas negativadas mostram para quem o Brasil deve: 31,7% do passivo empresarial está com empresas de serviços, 19,7% com bancos e cartões, e os credores não financeiros somam 75,6%. A dívida média das micro e pequenas negativadas é de R$ 23.902,98, em sete contas. Cada uma dessas contas é uma fatura que alguém emitiu, entregou e não recebeu. Na ponta de quem deu o prazo, muitas vezes, está outra micro ou pequena empresa.
O que fazer com o prazo que você dá
O estudo não diz que o prazo deve ser zero. Diz que ele deve ser do tamanho que o seu caixa aguenta, e que encurtá-lo não derruba o negócio. Cinco práticas seguem daí:
- Meça o ciclo de caixa. Quantos dias passam entre pagar o fornecedor e receber do cliente? Esse número, não o costume do mercado, define o prazo que você pode dar.
- Dê prazo por cliente, não por padrão. Cliente novo, prazo curto ou pagamento à vista com Pix; cliente com histórico, prazo maior, com limite de valor em aberto. Consultar o CNPJ antes de dar prazo é prática barata.
- Troque prazo por desconto, não por silêncio. Um desconto pequeno para pagamento à vista ou em 7 dias costuma custar menos do que 60 dias de capital de giro.
- Cobre no vencimento. A fatura que vence e não recebe contato no dia seguinte vira a oitava conta na lista do cliente. A régua dos primeiros 30 dias vale para pessoa jurídica também.
- Não financie o cliente grande com o caixa pequeno. Se o cliente só compra com 90 dias, o custo desse prazo precisa estar no preço, ou a venda não compensa.
Fato e leitura
Os resultados citados são do artigo "Trade Credit and Industry Dynamics: Evidence from Trucking Firms", de Jean-Noël Barrot, publicado no Journal of Finance em 2016 (vol. 71, n. 5), cujo resumo e registro nós consultamos; o texto completo é de acesso restrito. O estudo trata da França e de um setor específico; a aplicação ao Brasil e às práticas de prazo e cobrança é leitura nossa, apoiada nos dados da Serasa de agosto de 2026. Para o quadro completo, veja o guia de inadimplência para pequenas empresas.
Perguntas frequentes
O que é crédito comercial?
É a venda a prazo entre empresas: o fornecedor entrega o produto ou o serviço agora e recebe depois, financiando o cliente até o vencimento da fatura, em geral sem juros. É a forma de crédito mais comum entre pequenas empresas, e a que menos aparece nos balanços.
Dar prazo longo para o cliente pagar é ruim para a empresa?
Depende de quem financia o prazo. O estudo de Barrot mostra que, para empresas com pouco caixa, prazos longos aumentam a chance de inadimplência da própria empresa, e que encurtar o prazo para 30 dias reduziu essa chance em cerca de um quarto sem derrubar o lucro. Para empresas com caixa folgado, o efeito foi pequeno.
Fontes
- Barrot, Jean-Noël. Trade Credit and Industry Dynamics: Evidence from Trucking Firms. Journal of Finance, vol. 71, n. 5, p. 1975 a 2016 (registro no IDEAS/RePEc), 2016 . DOI: 10.1111/jofi.12371
- Barrot, Jean-Noël. Trade Credit and Industry Dynamics: Evidence from Trucking Firms (resumo do artigo). Semantic Scholar, 2016
- Número de empresas inadimplentes alcança 9,3 milhões, informa Serasa Experian. Jetss Brasil, com dados da Serasa Experian, 21/10/2026
Guia completo: para entender o tema do começo ao fim, leia Guia completo de inadimplência para pequenas empresas.